






Bankowość i finanse
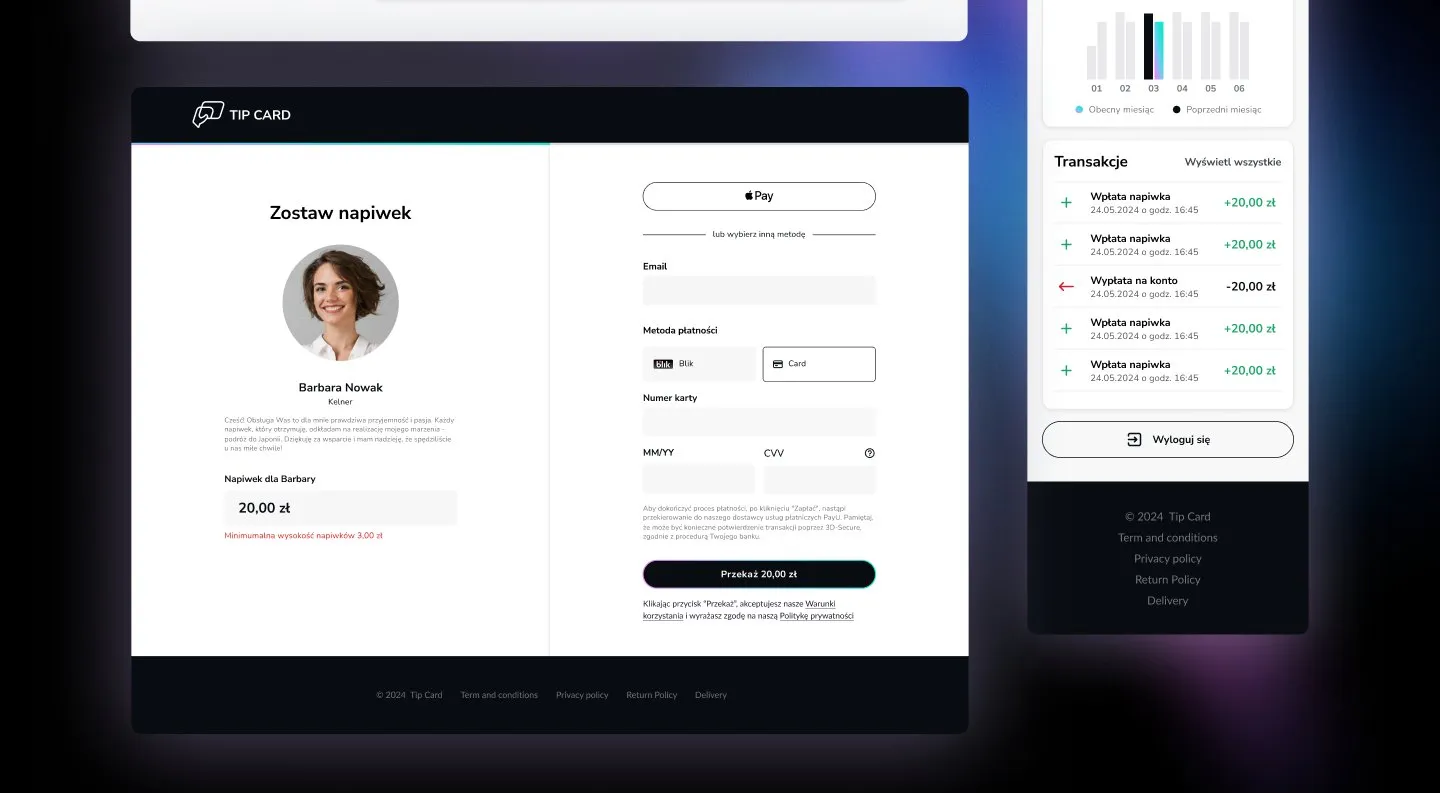
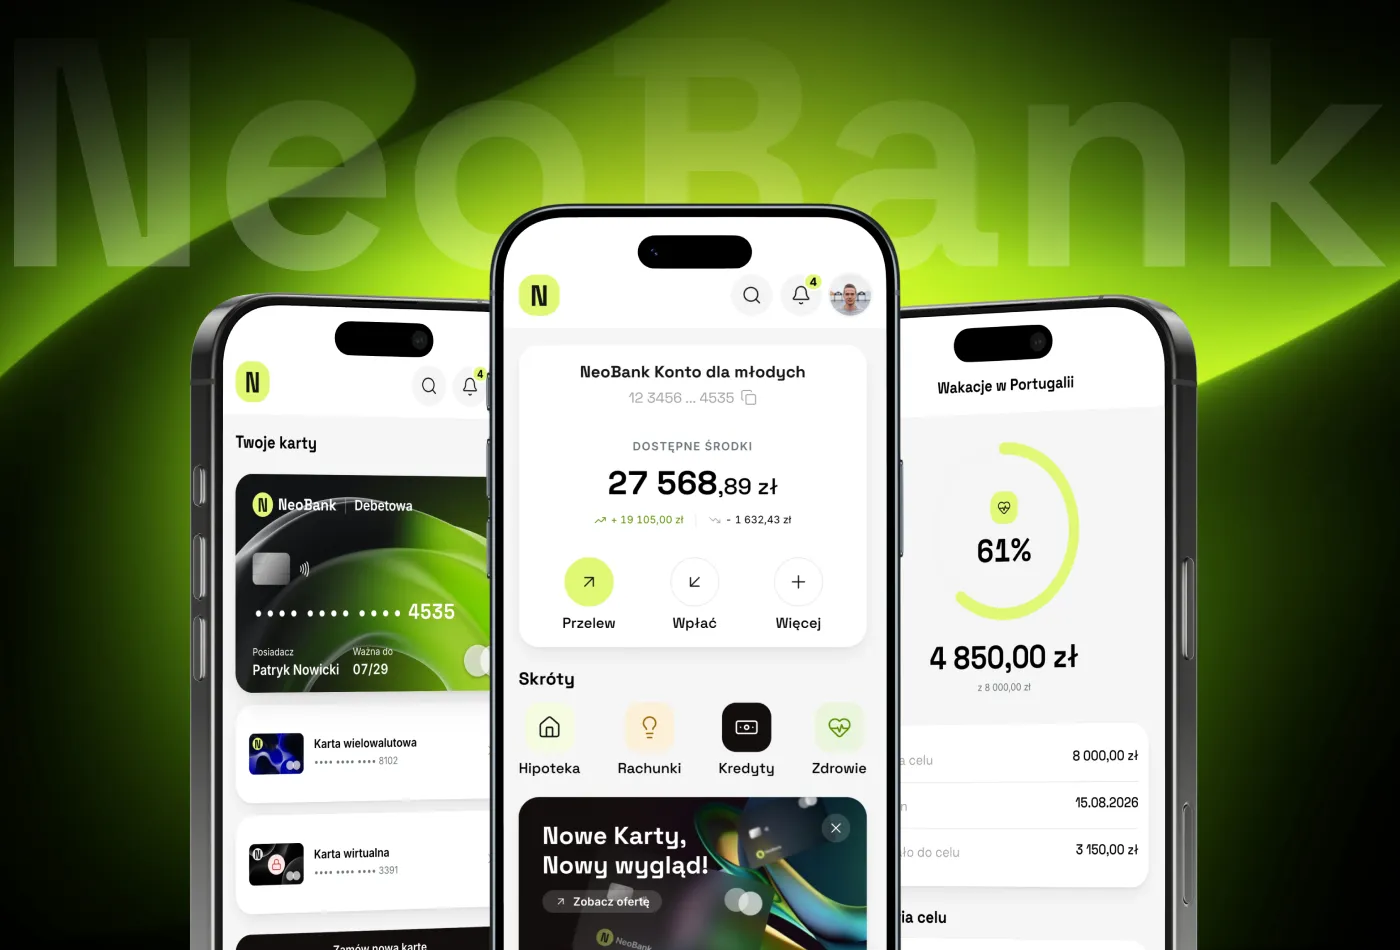
W Agencji UX Wzór otrzymacie interaktywny projekt oprogramowania dla bankowości i finansów, czy to aplikacji bankowej, czy systemu wniosków kredytowych, czy aplikacji płatniczej, a wdrożyć go może nasz zespół lub Wasi programiści. Zaprojektowaliśmy m.in. aplikację bankową NeoBank, a dla firm finansowych serwis pożyczkowy Flotino i platformę napiwków bezgotówkowych Tip Card.






Wyzwania
W jakich wyzwaniach pomagamy w bankowości i finansach?
Nasze podejście
Weryfikację tożsamości dzielimy na kroki, z których każdy mówi klientowi, po co jest i ile jeszcze zostało. Przy zdjęciu dokumentu podpowiadamy, co poprawić: odblask, uciętą krawędź albo nieostry tekst. Kto utknie, wraca do tego samego kroku, a nie do początku wniosku.
Zakres usług
Nasze podejście
Formularz wniosku układamy tak, żeby klient dołączał dokument w chwili, gdy system o niego prosi, i przez cały czas widział, czego jeszcze brakuje. Analityk dostaje wtedy wniosek kompletny albo z listą braków, którą klient już zna, więc ocenę zaczyna od dokumentów, a nie od telefonu.
Zakres usług
Nasze podejście
Nowy układ dajemy klientom do przejścia, zanim trafi do sklepów z aplikacjami. Prosimy ich o to, co robią co tydzień, jak przelew do zapisanego odbiorcy czy zablokowanie karty, i patrzymy, gdzie tego szukają. Zmianę, przy której ktoś zgubił codzienną czynność, poprawiamy przed publikacją.
Zakres usług
Dla kogo
Dla jakich firm z bankowości i finansów projektujemy oprogramowanie?
Wnioski kredytowe i pożyczkowe online
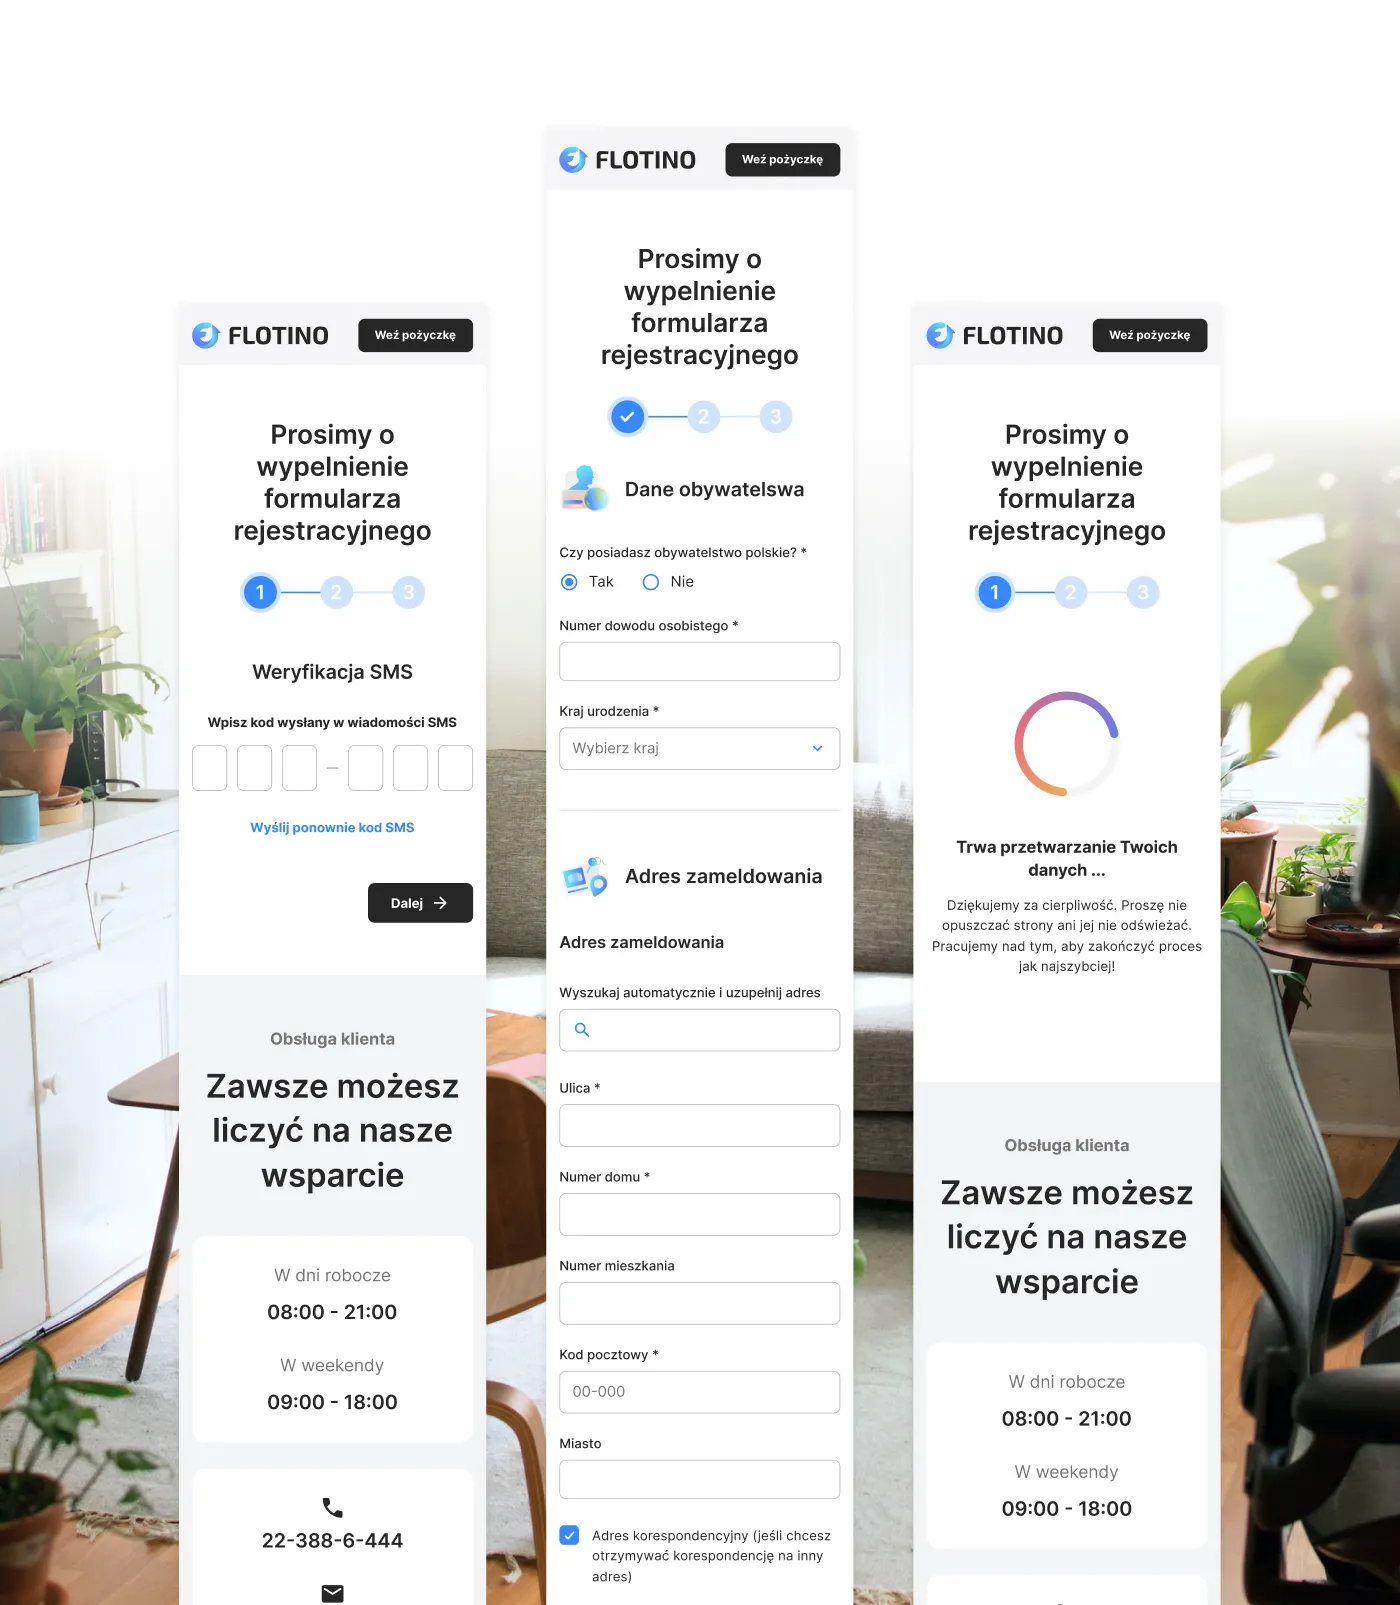
Banki i firmy pożyczkowe przyjmują wnioski przez internet, a analityk kredytowy ocenia je w systemie wniosków razem z historią klienta z BIK. Serwis pożyczek gotówkowych Flotino zaprojektowaliśmy z kalkulatorem kwoty i okresu spłaty na stronie głównej oraz z wnioskiem, który prowadzi przez weryfikację SMS, dane osobowe i adres zameldowania. Pola wniosku ustawiamy w kolejności, w jakiej klient ma dane pod ręką.
Aplikacje płatnicze i portfele
W aplikacji płatniczej pieniądze przechodzą od płacącego do odbiorcy, który chce je zobaczyć na koncie i wypłacić, kiedy mu wygodnie. W platformie Tip Card gość zostawia napiwek bez gotówki, skanując kod QR ze spersonalizowanej karty albo z rachunku, a odbiorca sprawdza w swoim panelu, ile zebrał, i zleca wypłatę. Pilnujemy, żeby kwota i opis płatności brzmiały u odbiorcy tak samo jak u płacącego.
Bankowość mobilna i internetowa
W aplikacji bankowej klient sprawdza saldo, robi przelewy, płaci BLIK-iem i zarządza kartą, a bank chce mu w tym samym miejscu zaproponować kredyt czy lokatę. Na pulpicie zostawiamy te codzienne czynności, a oferty banku stawiamy obok nich, tak żeby żadna nie zasłaniała przelewu.
Otwieranie konta i weryfikacja tożsamości
Nowy klient zakłada konto bez wizyty w oddziale, więc bank musi go zidentyfikować zdalnie: w wideorozmowie z pracownikiem albo na nagraniu, które system sprawdza sam, a część z nich ogląda potem człowiek. Ekran klienta przed kamerą rysujemy równolegle z ekranem pracownika, który widzi dokument i obraz klienta, a potem decyduje, czy klient przechodzi dalej.
Bankowość internetowa dla firm
W firmie przelewy przygotowuje ktoś z działu finansów, a akceptują je osoby wskazane w schemacie akceptacji, często dwie i każda o innej porze. Paczkę przelewów, limity i uprawnienia układamy w bankowości firmowej tak, żeby akceptujący widział na jednym ekranie, co podpisuje i kto to przygotował.

Dlaczego my?
Dlaczego warto wybrać naszą agencję UX?
-
Sprzedaż produktów w aplikacji
Kredyt albo lokatę klient otwiera w telefonie wtedy, gdy ścieżka mieści się w kilku ekranach i nie odsyła go do oddziału po podpis. Takie ścieżki projektujemy od pierwszego kliknięcia na pulpicie do umowy zaakceptowanej w aplikacji.
-
Mniej spraw na infolinii
Komunikat o odrzuconej płatności albo zablokowanej karcie, który mówi klientowi, co się stało i co może zrobić, zamyka sprawę na ekranie. Piszemy je razem z projektem, zamiast zostawiać na koniec wdrożenia.
-
Krótsza droga przez dział zgodności
Silne uwierzytelnienie, identyfikację klienta i wymagania dostępności wpisujemy w projekt od pierwszego szkicu. Dział zgodności ogląda prototyp, zanim powstanie kod, więc jego uwagi zmieniają ekran, a nie gotowe wdrożenie.
-
Seniorski zespół
Zespół seniorskich projektantów UX, który od dziewięciu lat projektuje interfejsy, dziś dla dużych organizacji, SaaS-ów i software house'ów. Waszą aplikacją bankową czy systemem wniosków zajmą się seniorzy, od badań z klientami po odbiór.
-
Sprawdzone zaufanie klientów
Projektowaliśmy dla 115 marek i większość z nich wraca do nas z kolejnym projektem.
-
Wyższa jakość dzięki AI
Projektant z narzędziami AI sprawdza więcej wariantów ekranu potwierdzenia przelewu czy formularza wniosku, niż zdążyłby narysować ręcznie, i wybiera z nich ten, który działa. Do Was trafia wersja sprawdzona, a nie pierwsza, która powstała.
Proces
Jak zaprojektujemy system dla bankowości i finansów krok po kroku?
-
Rozmowa z Waszym zespołem
Ustalamy cele i ścieżkę klienta, od której zaczynamy
Siadamy z osobami, które odpowiadają za kanały cyfrowe, produkt kredytowy i zgodność. Wybieramy ścieżkę do zmiany, spisujemy systemy, z których korzysta dziś aplikacja, i ustalamy, po czym poznacie, że projekt się udał.
Kluczowe kroki
- Rozmowa z właścicielami kanałów cyfrowych, produktu i zgodności
- Przegląd systemów: core banking, system wniosków, płatności
- Wybór ścieżki, od której zaczynamy
- Uzgodnienie mierników: dokończone wnioski, czas do decyzji, zgłoszenia na infolinię
Rezultaty
- Brief projektu
- Mapa systemów i ich właścicieli
- Lista mierników
- Zakres pierwszego etapu
-
Rozpoznanie u klientów i w oddziale
Badamy, jak klienci i pracownicy banku naprawdę korzystają z systemu
Klientów prosimy o założenie konta albo złożenie wniosku na ich własnym telefonie, a w oddziale i w dziale analiz siadamy obok doradcy i analityka kredytowego. Szukamy obejść: zdjęcia dowodu robionego po raz trzeci, kartki z listą brakujących dokumentów, arkusza otwartego obok właściwego systemu.
Kluczowe kroki
- Testy ścieżek z klientami na ich telefonach
- Obserwacja pracy doradcy w oddziale
- Sesja przy stanowisku analityka kredytowego
- Przegląd zgłoszeń na infolinię i ocen w sklepach z aplikacjami
- Wywiady z działem zgodności
Rezultaty
- Raport z badań
- Mapa ścieżki z miejscami, w których klienci rezygnują
- Lista problemów z priorytetem
-
Interaktywny projekt systemu
Projekt, który klient przechodzi jak gotową aplikację
Ekrany projektujemy na telefon klienta i na monitor pracownika banku, razem ze stanami, których nie widać na pierwszym szkicu: odrzuconą płatnością, wygasłą sesją, brakującym dokumentem. Prototyp przechodzą klienci, zanim trafi do programistów.
Kluczowe kroki
- Architektura ekranów pod role: klient, doradca, analityk, administrator
- Interaktywny projekt na telefon i przeglądarkę
- Stany błędów i odrzuceń razem z komunikatami dla klienta
- Testy prototypu z klientami i przegląd z działem zgodności
Rezultaty
- Interaktywny projekt wszystkich ekranów
- Biblioteka komponentów
- Treści komunikatów i błędów
- Raport z testów prototypu
-
Wdrożenie albo przekazanie projektu
Nowe ekrany trafiają do systemów banku razem z integracjami
Projekt wdraża nasz zespół albo przekazujemy go Waszym programistom lub dostawcy systemu. W obu przypadkach rozpisujemy, skąd każdy ekran bierze dane: z systemu centralnego, z systemu wniosków, z BIK-u, od operatora płatności albo z usługi weryfikacji tożsamości.
Kluczowe kroki
- Specyfikacja ekranów i pól dla programistów
- Mapa integracji: core banking, system wniosków, BIK, płatności, weryfikacja tożsamości
- Wsparcie zespołu wdrożeniowego
- Testy na urządzeniach i przegląd dostępności przed publikacją
Rezultaty
- Działający system albo pakiet do wdrożenia
- Specyfikacja integracji
- Raport z testów przed startem
-
Pomiar po starcie
Sprawdzamy na danych z aplikacji, czy zmiana zadziałała
Po publikacji porównujemy odsetek dokończonych wniosków, czas do decyzji i zgłoszenia na infolinię z pomiarem sprzed zmiany. Z tego porównania wynika, którą ścieżkę poprawimy jako następną.
Kluczowe kroki
- Pomiar dokończonych wniosków i rezygnacji na każdym kroku
- Przegląd zgłoszeń na infolinię i ocen w sklepach
- Rozmowy z doradcami i analitykami po starcie
- Plan kolejnych poprawek
Rezultaty
- Raport z pomiaru
- Lista poprawek z priorytetem
- Plan rozwoju systemu
Metody i technologie
Systemy i standardy, z którymi pracujemy w bankowości i finansach
-
Core banking
Gdy aplikacja stoi na systemie core banking, takim jak def3000 czy Asseco Core Banking, każdy ekran bierze z niego saldo, historię i limity, a jego ograniczenia wychodzą dopiero przy prawdziwych danych. Od pierwszego spotkania ustalamy więc z zespołem systemu, które dane dostaniemy od razu, a które wymagają zmiany po stronie dostawcy.
-
System wniosków kredytowych (LOS)
System wniosków kredytowych (LOS), na przykład Ferryt czy Altkom Loan Origination, prowadzi wniosek od złożenia do wypłaty, a klient i analityk oglądają go z dwóch stron. Formularz klienta i kolejkę analityka projektujemy na tych samych polach, żeby nikt nie wpisywał tej samej informacji drugi raz.
-
PolishAPI
Przez PolishAPI strony trzecie, na przykład aplikacje fintechów, pobierają informacje o rachunku klienta w banku albo inicjują z niego płatność. Ekran dostępu projektujemy tak, żeby klient widział, kto, do jakich danych i na jak długo go dostaje.
-
BLIK
Kod BLIK jest ważny dwie minuty, a klient w tym czasie przepisuje go z aplikacji banku do sklepu albo terminala i potwierdza płatność PIN-em. Ekran kodu i ekran potwierdzenia układamy tak, żeby oba dało się przejść przy kasie, zanim kod wygaśnie.
-
BIK
Historię kredytową w BIK instytucja finansowa sprawdza przy kredycie, zakupie na raty i pożyczce online. We wniosku piszemy prostym zdaniem, kiedy i po co bank zagląda do BIK, zamiast chować to w liście zgód.
-
Prototyp na danych fikcyjnych
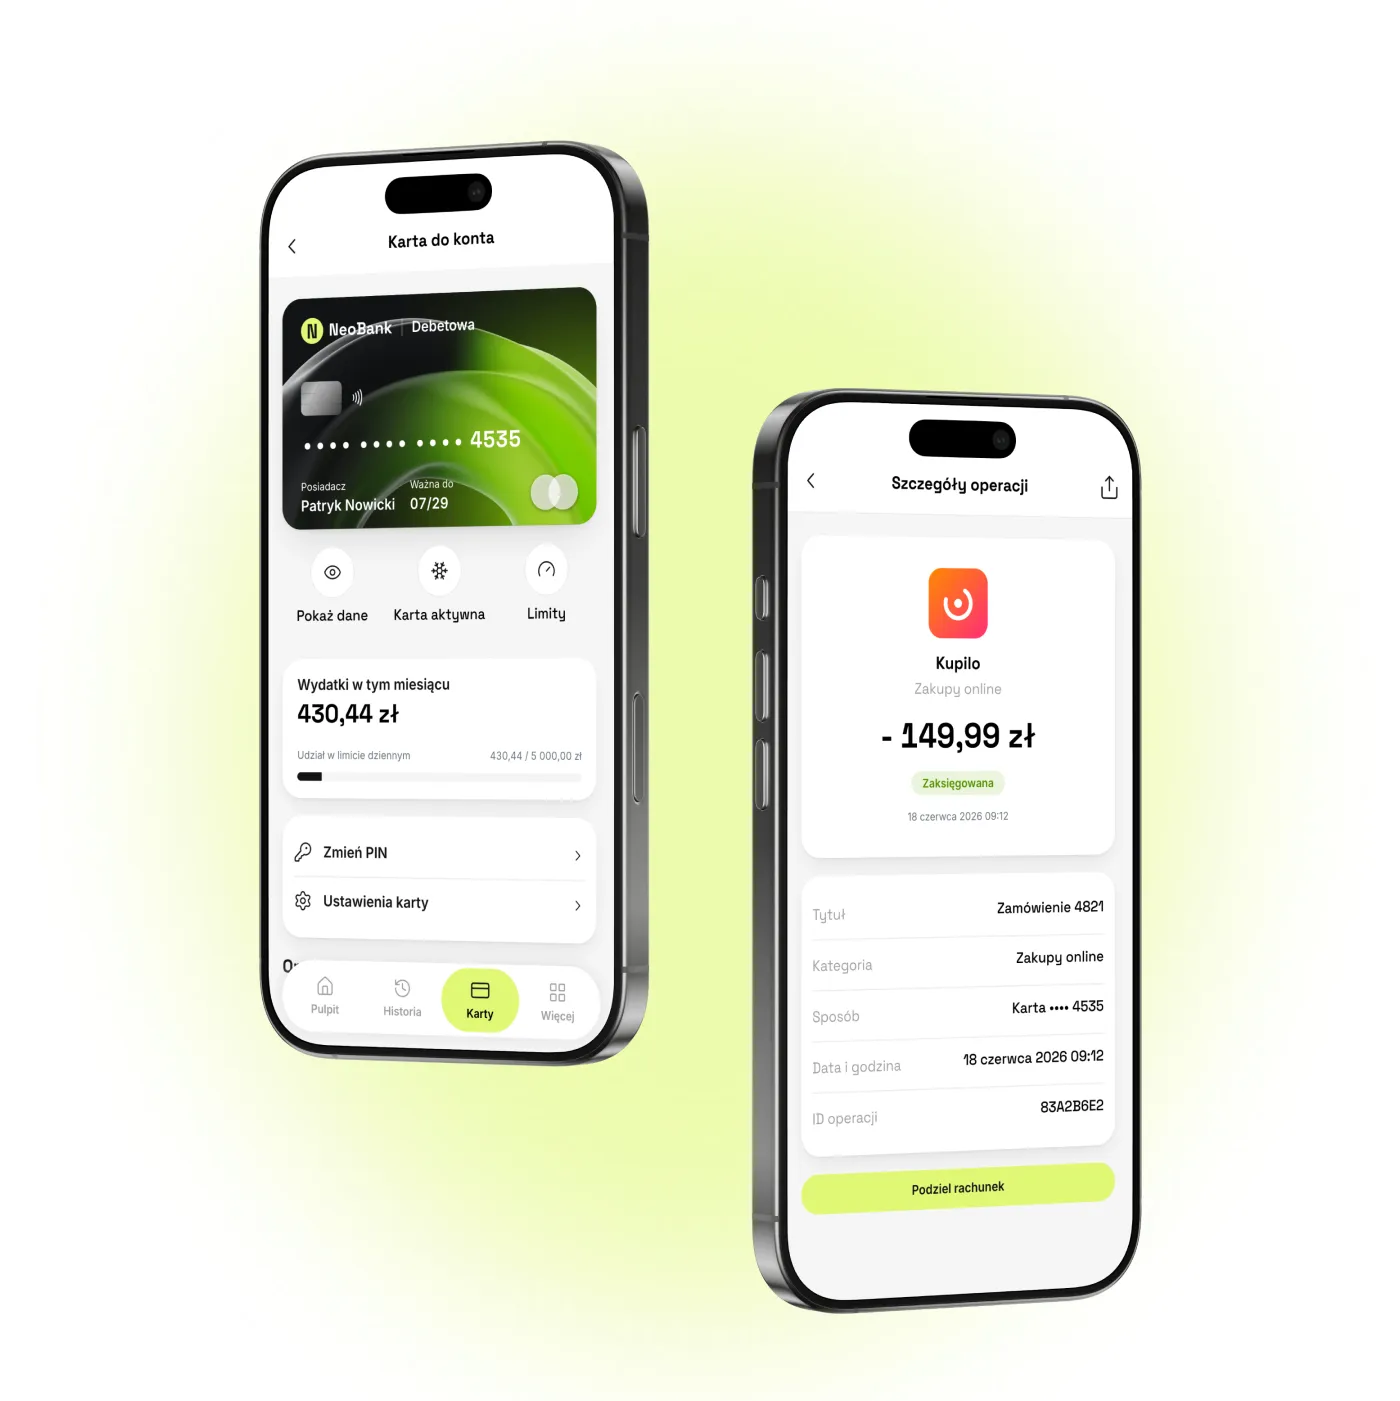
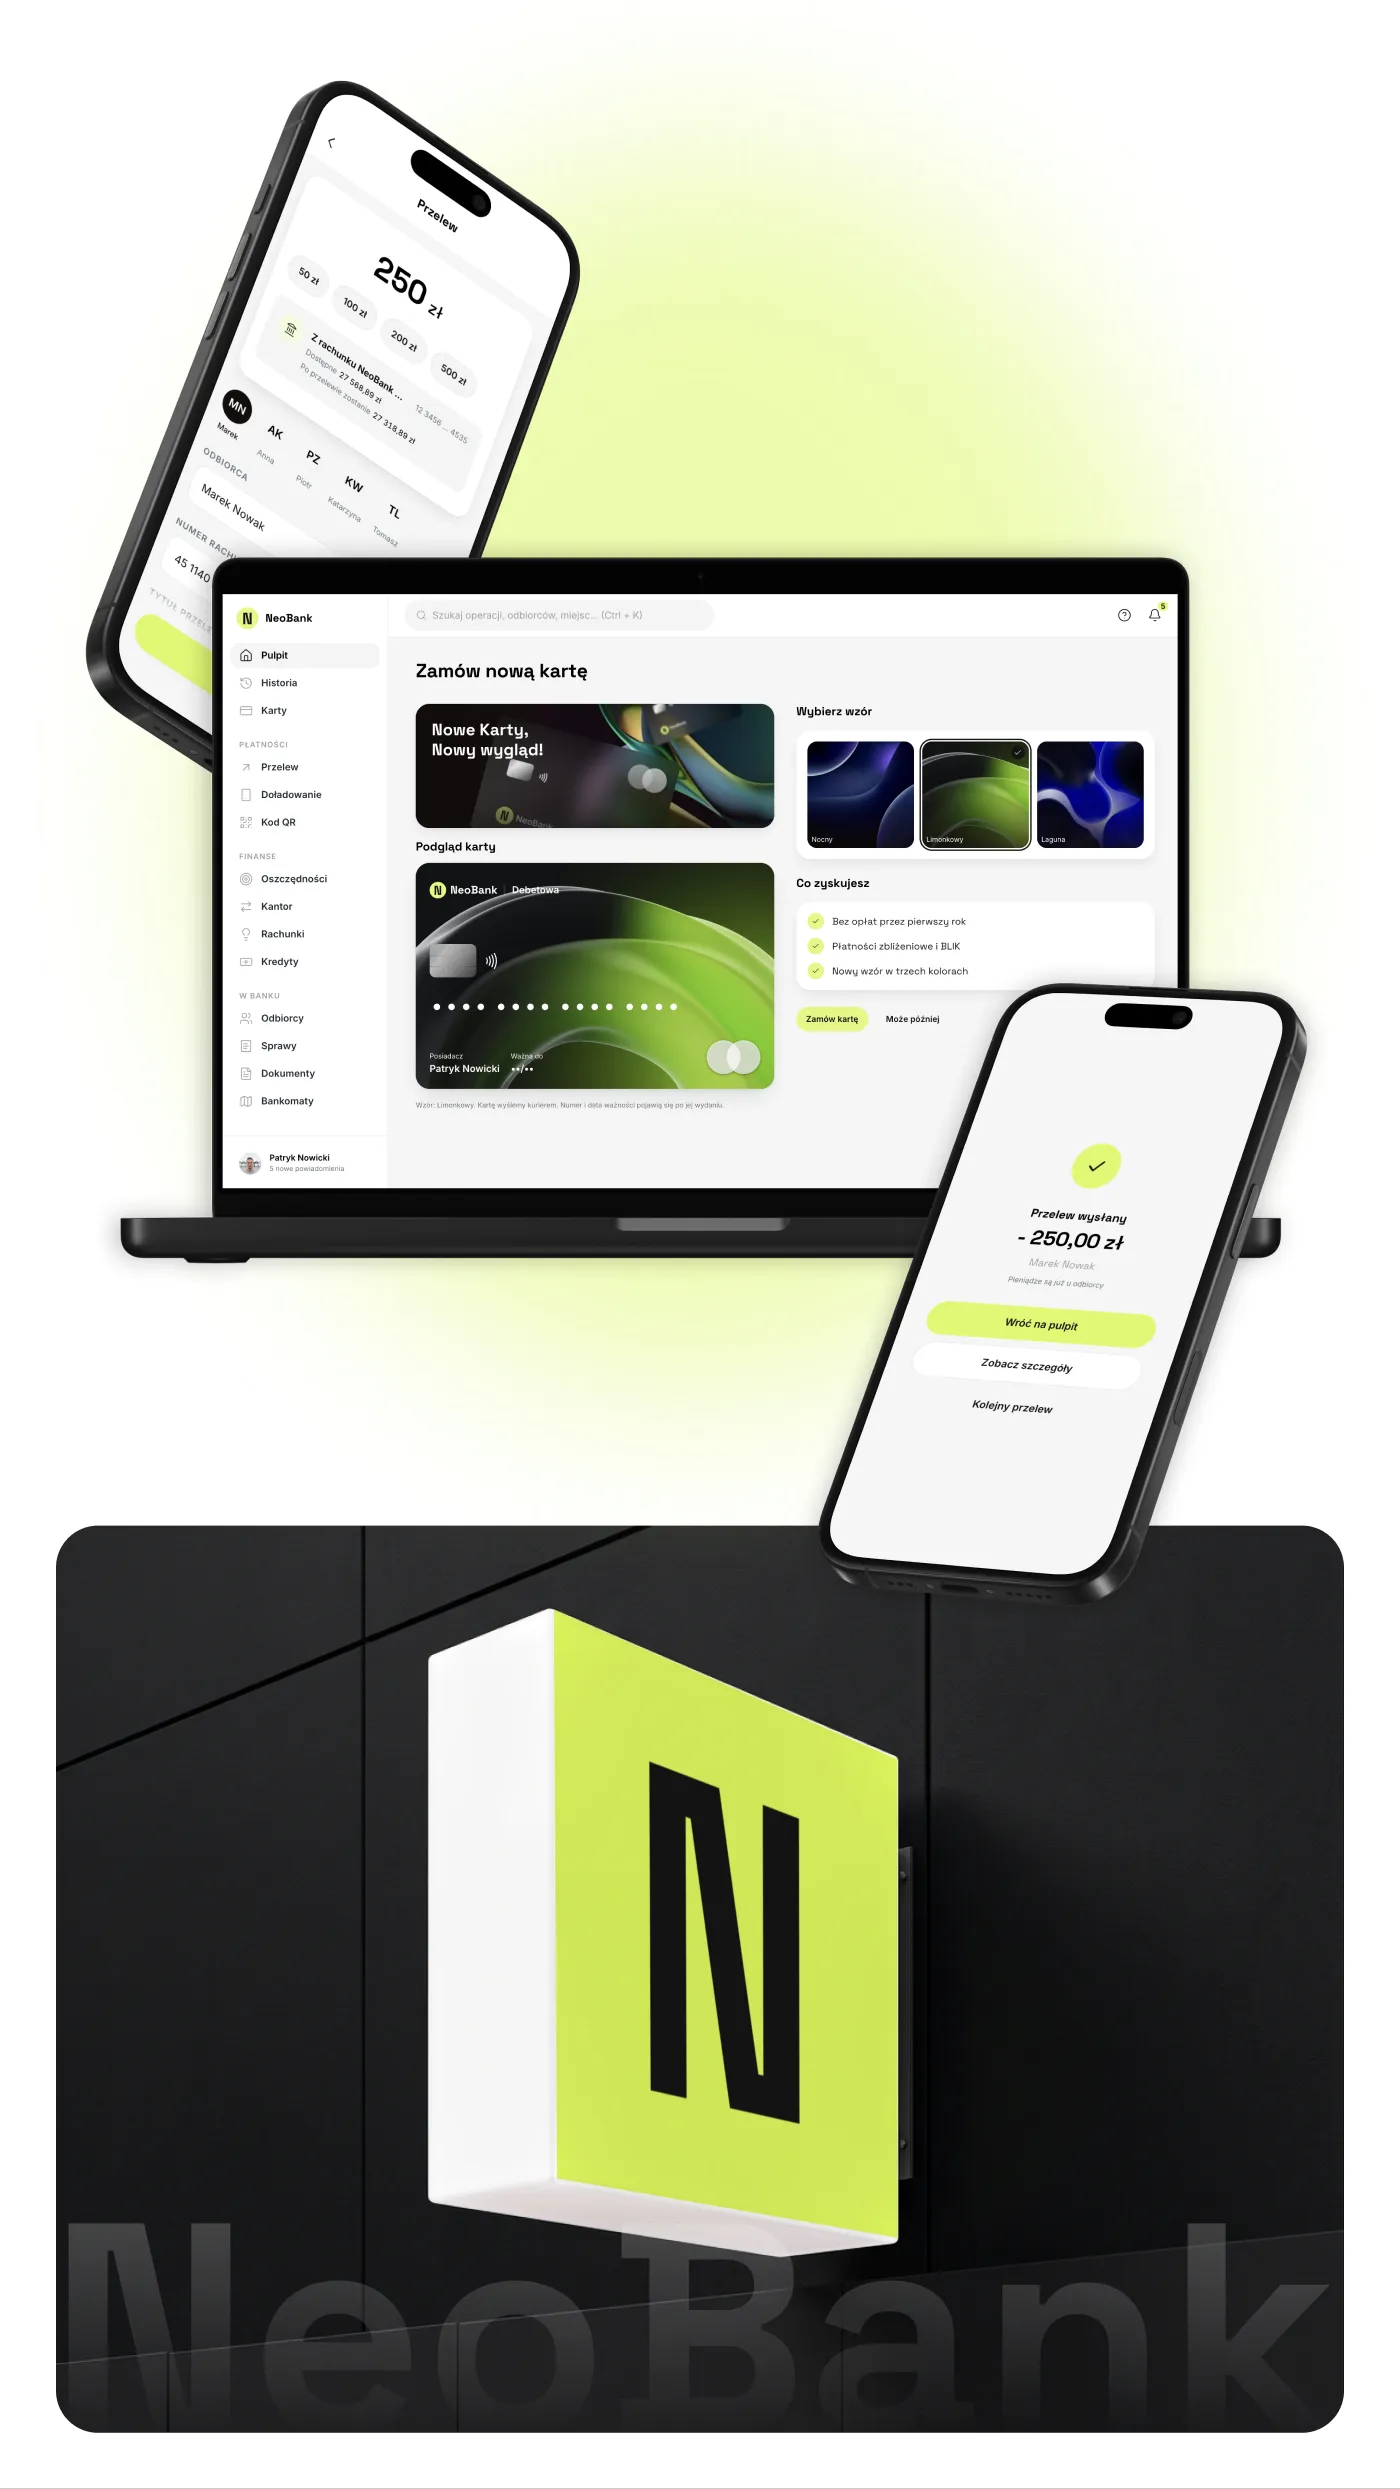
Prototyp na danych fikcyjnych pozwala pokazać aplikację bankową klientom w testach i działowi zgodności bez dostępu do prawdziwych rachunków. Tak działa nasz prototyp NeoBank: saldo, historia i karta są wygenerowane, a przelew działa od wyboru odbiorcy do potwierdzenia.
Realizacje
Realizacje z bankowości i finansów
Prace w tej sekcji to aplikacja bankowa NeoBank, serwis pożyczkowy, platforma napiwków bezgotówkowych, aplikacja cashback, strony biura rachunkowego, firmy doradczej i brokera ubezpieczeniowego oraz identyfikacja wizualna firmy inwestycyjnej.
-
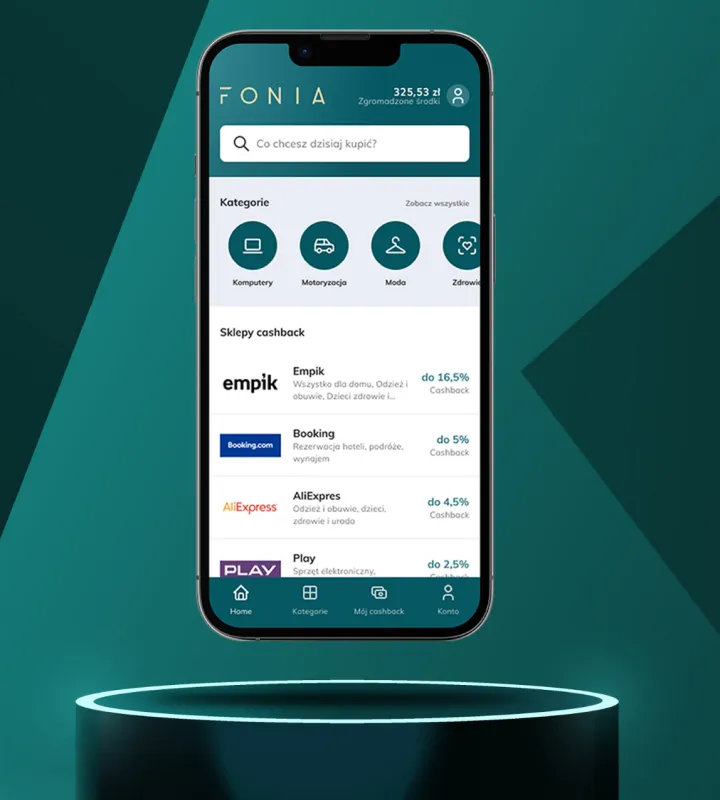
E-commerce
Fonia
Czytaj case studyStworzyliśmy aplikację cashback, która zapewni użytkownikom przestrzeń do wygodnych zakupów online, na których będą mogli zaoszczędzić.
-
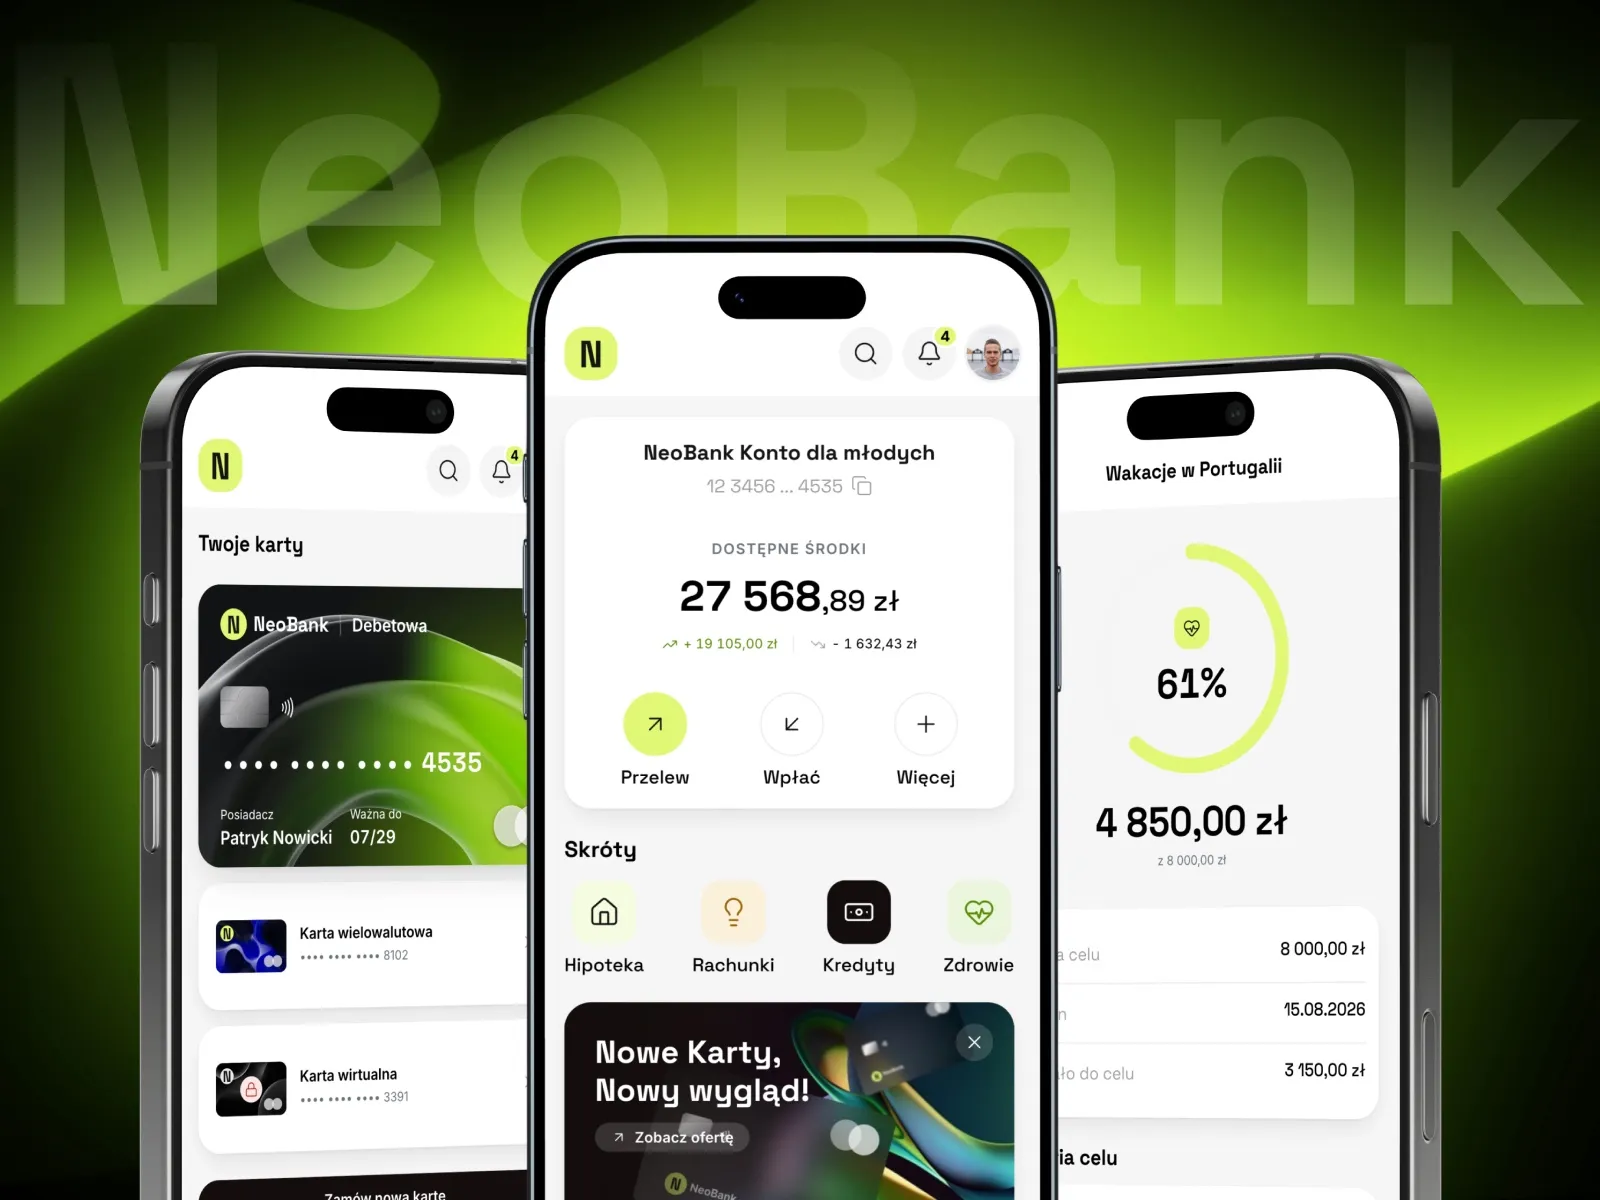
Bankowość i finanse
NeoBank
Zobacz projektAplikacja bankowa NeoBank: pulpit z saldem i skrótami do operacji, karty płatnicze, przelewy, kantor walut, harmonogram spłat kredytu oraz cele oszczędnościowe z paskiem postępu. Panel mobilny i desktopowy.
-
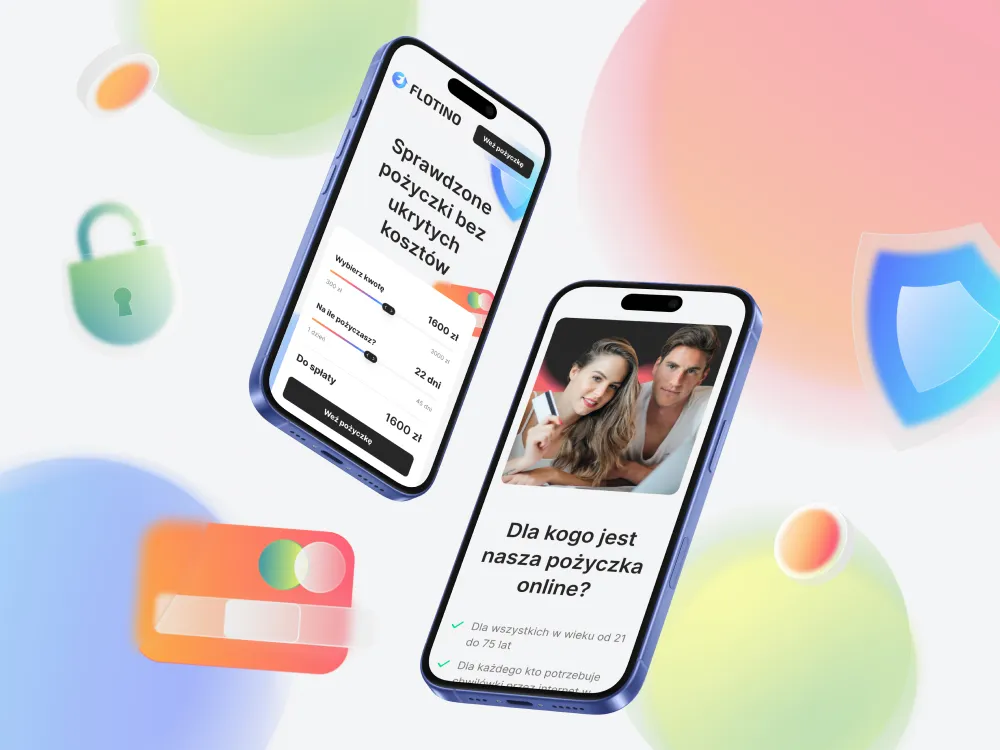
Flotino
Serwis internetowy z pożyczkami gotówkowymi
-
PWS Konstanta
Strona brokera ubezpieczeniowego
-
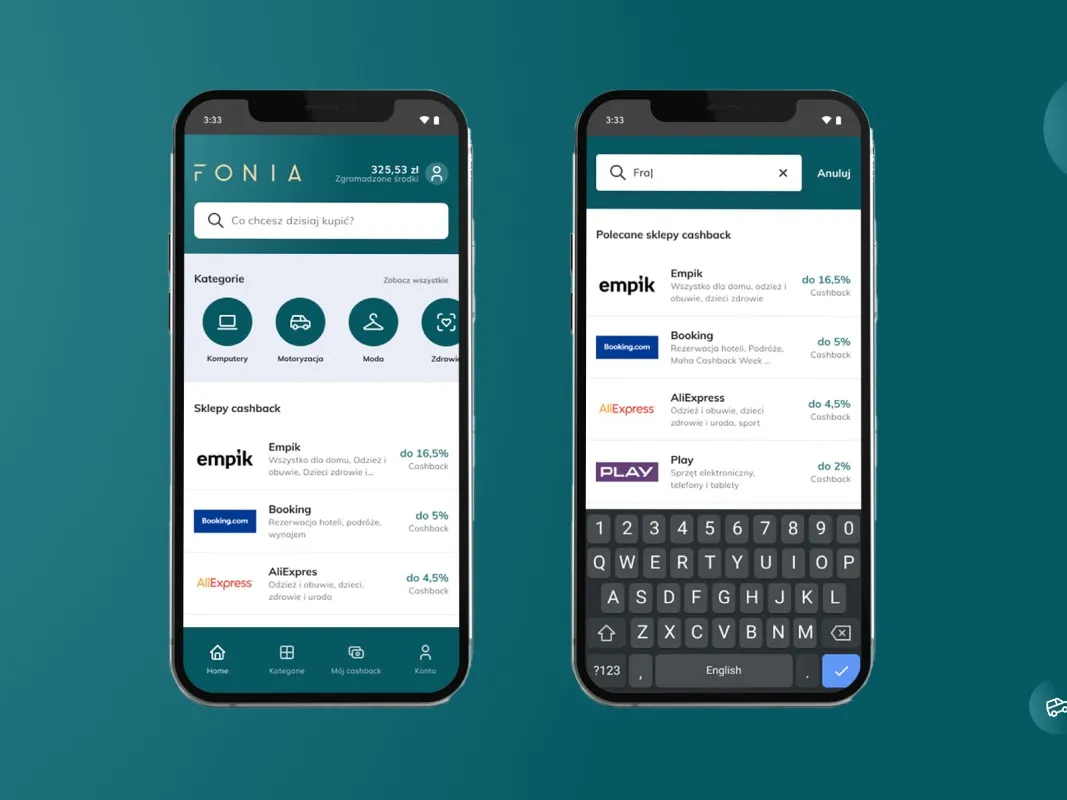
Fonia
Aplikacja cashback dla osób kupujących online
-
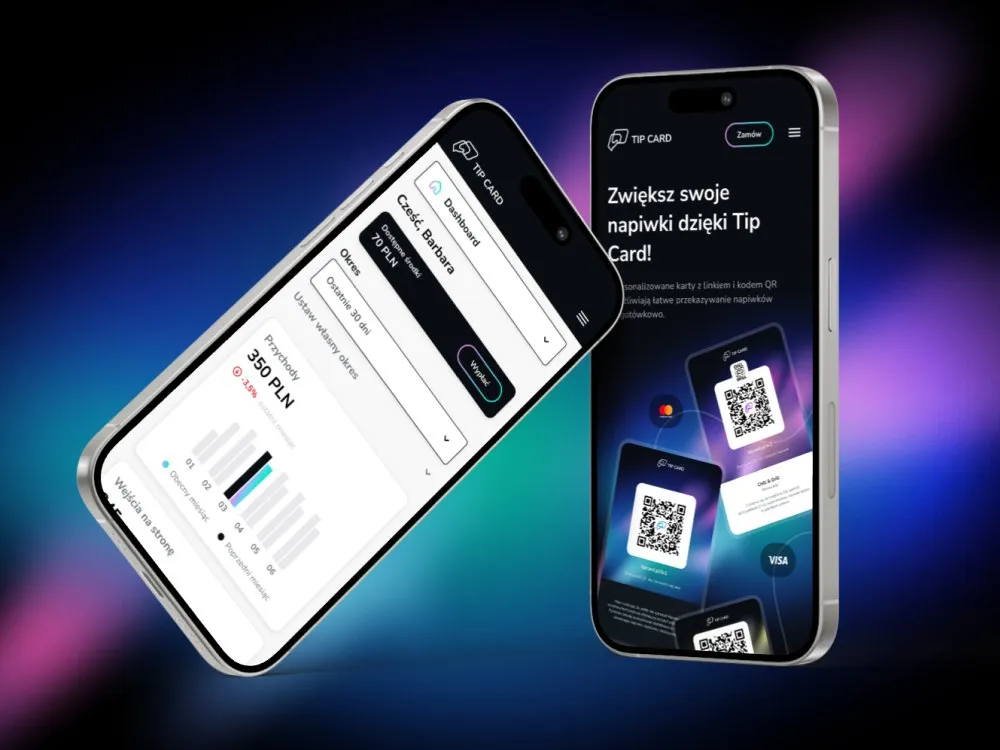
Tip Card
Platforma napiwków bezgotówkowych
-
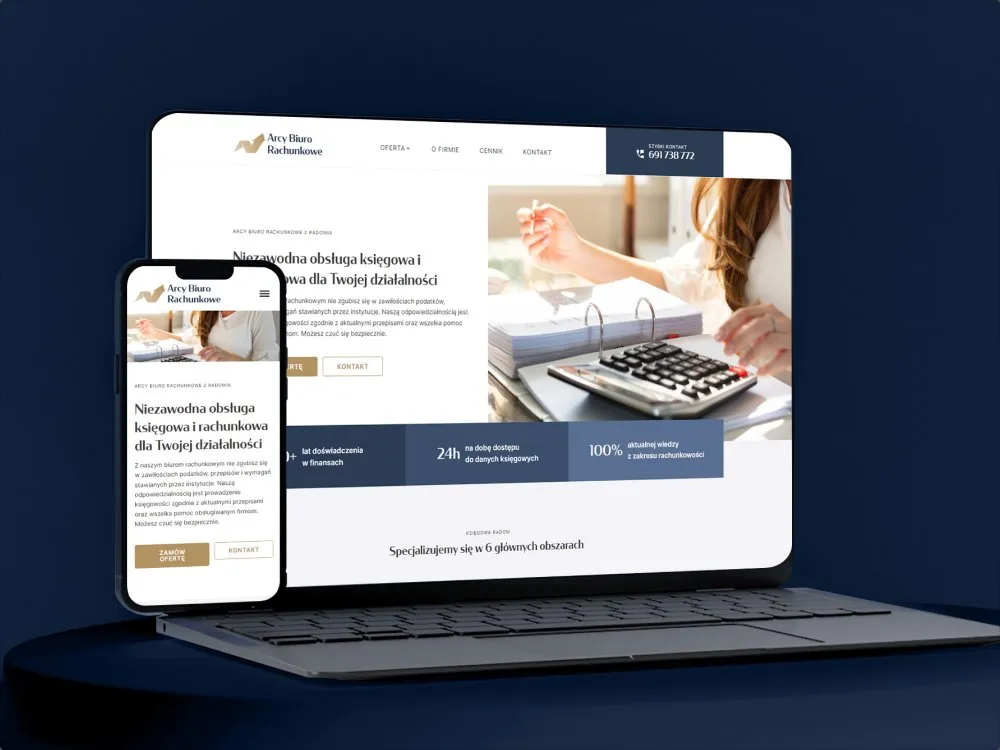
Arcy Biuro Rachunkowe
Strona usług księgowych
-
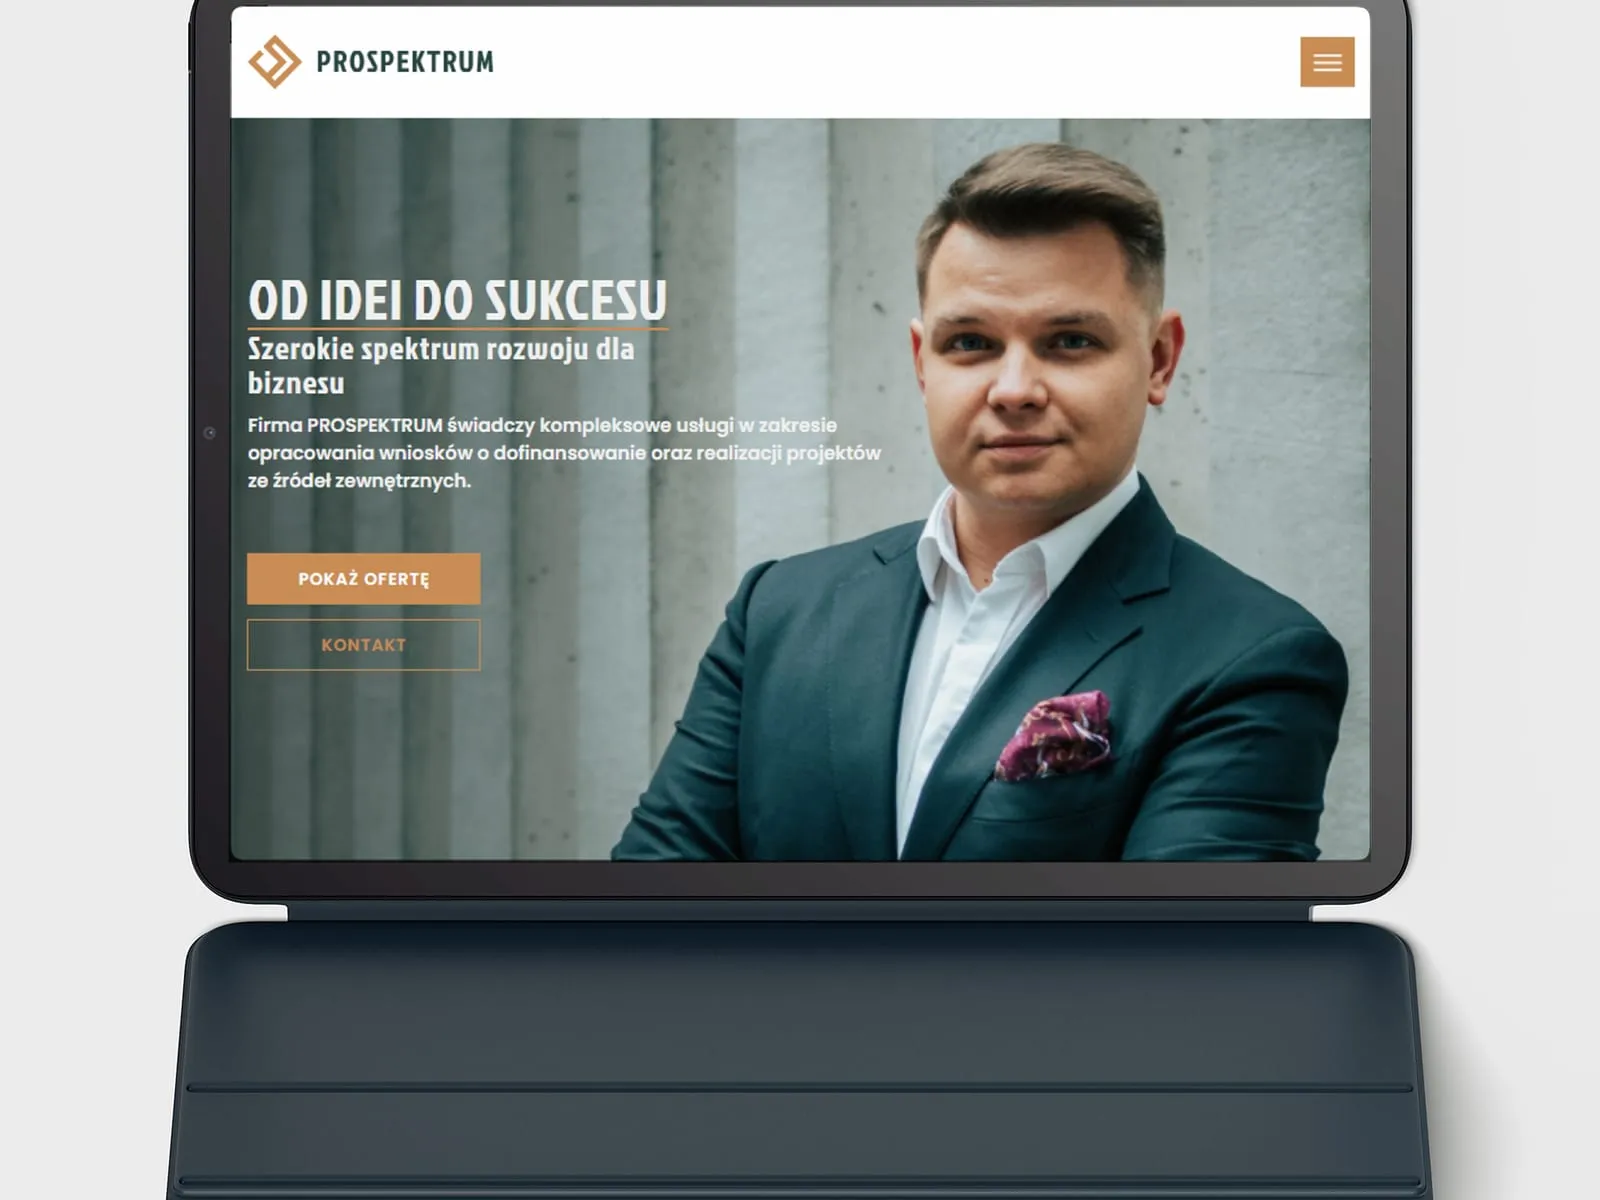
Prospektrum
Strona internetowa firmy doradczej
-
TOMCZAK
Identyfikacja wizualna firmy inwestycyjnej
- Zobaczcie, co jeszcze tworzymy Projekty
Zamów projekt oprogramowania dla bankowości i finansów
Aplikację bankową, system wniosków albo aplikację płatniczą zaprojektuje jeden zespół, od badań z klientami do wdrożenia.
Opinie klientów
Co mówią nasi klienci
 Marcin Ostrzycki Chief Operating Officer, Selectivv

„Cieszymy się, że właśnie z Agencją UX Wzór podjęliśmy współpracę. Czas, w jakim powstał projekt, oraz ich zaangażowanie wykracza ponad nasze oczekiwania. Wykonali dla nas solidną pracę, dlatego polecamy ich na każdym kroku.”
 Maja Wieloch-Silecka Dyrektor operacyjny, Bosfor Group

„Praca z zespołem Wzór była naprawdę świetnym doświadczeniem! Zawsze szybko odpowiadali na nasze pytania i elastycznie podchodzili do naszych uwag. Mają mnóstwo kreatywnych pomysłów, a jednocześnie są bardzo rzetelni i terminowi. Efekt końcowy w pełni spełnił nasze oczekiwania, zdecydowanie polecamy każdemu, kto szuka profesjonalistów z pasją.”
 Piotr Alberski Chief Operating Officer, Agencja XO Media

„Nasi Klienci oczekują od nas szybkiego, skutecznego działania w bardzo szerokim zakresie. Od stworzenia brandu, przez budowę strony internetowej wraz ze sklepem po przeprowadzenie skutecznej kampanii sprzedażowej. Temat niełatwy, ale do zrobienia jeśli ma się zgrany zespół i firmy, z którymi wyzwania bierze się z marszu. Dla nas jakość, odpowiedzialność i zaangażowanie są kluczowe, a współpraca z Agencją UX Wzór zapewnia nam to w 100%.”




























Zespół
Kto zaprojektuje Wasz system dla bankowości i finansów?
-

Aleksandra Bondar
Senior UX/UI Designer
Zobacz profilJak mogę Wam pomóc?
„Zaprojektuję ścieżkę otwarcia konta i ekran potwierdzenia przelewu, a potem sprawdzę je z klientami na ich własnych telefonach.”
-

Katarzyna Adamczuk
Prezes, Analityk Biznesowy
Zobacz profilJak mogę Wam pomóc?
„Rozpiszę z Wami drogę wniosku od formularza klienta przez system wniosków i BIK do decyzji analityka, żeby było jasne, który system odpowiada za każdy krok.”
-
Patryk Korycki
CEO, Analityk Biznesowy
Zobacz profilJak mogę Wam pomóc?
„Uzgodnię zakres i budżet projektu, a przy wdrożeniu przypilnuję połączeń z usługą weryfikacji tożsamości i z systemem centralnym banku.”
-
Tadek Wadas
Senior UX/UI Designer
Zobacz profilJak mogę Wam pomóc?
„Przetestuję prototyp z osobami, które dopiero zakładają konto, i z analitykami, którzy oceniają wnioski, a każde miejsce, w którym się zatrzymają, zamienię w poprawkę.”
Pytania
Najczęstsze pytania o oprogramowanie dla bankowości i finansów
Jakie systemy działają w banku?
W banku działa system centralny (core banking), który prowadzi rachunki i księguje transakcje, a wokół niego bankowość internetowa i mobilna, system wniosków kredytowych, systemy do identyfikacji klienta i narzędzia doradców w oddziałach. Klient widzi z nich niewielką część, zwykle aplikację i formularze wniosków. Projektujemy tę widoczną część i dla każdego pola zapisujemy, który system je dostarcza.
Czy można zmienić aplikację bankową bez wymiany systemu core banking?
Aplikację bankową zmienia się bez wymiany systemu core banking, jeśli nowe ekrany pobierają dane przez interfejsy, które system centralny już udostępnia. Tak samo obok systemu core wdraża się systemy wniosków kredytowych. Na początku projektu sprawdzamy z zespołem banku, których danych nie da się dziś pobrać, i opisujemy te miejsca osobno.
Co to jest KYC?
KYC (Know Your Customer, czyli poznaj swojego klienta) to procedura, w której bank albo inna instytucja finansowa identyfikuje klienta, weryfikuje jego tożsamość i potem na bieżąco monitoruje jego relację z instytucją. W Polsce identyfikację i weryfikację tożsamości ustawa z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu zalicza do środków bezpieczeństwa finansowego. W aplikacji KYC to zwykle kilka kroków, a my przy każdym z nich wyjaśniamy klientowi, po co bank o to prosi.
Na czym polega wideoweryfikacja w banku?
Wideoweryfikacja w banku polega na tym, że klient zakładający konto zdalnie pokazuje do kamery dowód osobisty i swoją twarz, a pracownik banku albo system porównuje zdjęcie z dokumentu z osobą w obrazie. Urząd KNF dopuścił tę metodę w stanowisku z 5 czerwca 2019 r. i wymienił w nim m.in. okazanie dowodu z obu stron pod różnymi kątami oraz kod SMS, który konsultant wysyła w trakcie rozmowy na telefon klienta. Te kroki zapowiadamy, zanim ktoś włączy kamerę, żeby dokument był pod ręką.
Co to jest przelew weryfikacyjny?
Przelew weryfikacyjny to pierwszy przelew z rachunku klienta prowadzonego w innej instytucji, którym instytucja dodatkowo potwierdza jego tożsamość przy zdalnym otwieraniu konta. Urząd KNF oczekuje go jako dodatkowego środka bezpieczeństwa przy wideoweryfikacji i zaznacza, że dane z takiego przelewu będą służyć weryfikacji tylko pomocniczo. W ścieżce otwarcia konta wyświetlamy numer rachunku i tytuł gotowe do skopiowania, a potem informację, czy pieniądze już dotarły.
Jak działa wniosek kredytowy online?
Wniosek kredytowy online klient składa na stronie albo w aplikacji: wybiera kwotę i okres spłaty, podaje dane i dochody, potwierdza tożsamość, a instytucja sprawdza jego historię kredytową w BIK. Jeśli decyzja nie zapada automatycznie, wniosek z dokumentami trafia do analityka kredytowego. Pola ustawiamy w takiej kolejności, żeby nikt nie przerywał wniosku w poszukiwaniu dokumentu, którego nie ma przy sobie.
Czy aplikacja bankowa musi spełniać wymagania dostępności?
Aplikacja bankowa w usługach bankowości detalicznej podlega wymaganiom dostępności z ustawy z 26 kwietnia 2024 r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze, która weszła w życie 28 czerwca 2025 r., z wyjątkiem części przepisów. Ustawa wymaga m.in., żeby metody identyfikacji klienta, podpis elektroniczny, zabezpieczenia i usługi płatnicze były postrzegalne, funkcjonalne, zrozumiałe i kompatybilne, a informacje przekazywane po polsku albo, za zgodą konsumenta, w innym języku na poziomie biegłości językowej B2. Projektując aplikację bankową, w testach prototypu sprawdzamy dlatego także logowanie i autoryzację płatności, a nie tylko pulpit.
Co to jest silne uwierzytelnianie klienta?
Silne uwierzytelnianie klienta (SCA) to potwierdzenie tożsamości co najmniej dwoma niezależnymi elementami z trzech kategorii: wiedzy, na przykład PIN-u, posiadania, na przykład telefonu, i cech klienta, na przykład odcisku palca. Pojęcie definiuje dyrektywa PSD2, która przy elektronicznych zdalnych transakcjach płatniczych wymaga elementów dynamicznie łączących transakcję z określoną kwotą i określonym odbiorcą, a rozporządzenie delegowane 2018/389 dodaje, że płatnika powiadamia się wtedy o kwocie i odbiorcy, a kod uwierzytelniający jest do nich przypisany. Kwotę i odbiorcę stawiamy więc nad polem PIN-u, a nie pod nim.
Czym różni się bankowość internetowa od mobilnej?
Bankowość internetowa działa w przeglądarce, najczęściej na komputerze, a bankowość mobilna w aplikacji na telefonie, która w wielu bankach służy też do potwierdzania operacji zleconych w przeglądarce. Coraz więcej klientów korzysta już wyłącznie z aplikacji. Obie projektujemy jako jeden system: operacja zaczęta w przeglądarce i potwierdzona w telefonie wygląda w obu miejscach tak samo.
Powiązane usługi
Powiązane usługi dla bankowości i finansów
Wiecie, że klienci rezygnują w połowie wniosku albo zakładania konta.
Zacznijmy od znalezienia kroku, na którym odpadają, i powodu, dla którego to robią.
Planujecie nową aplikację albo zmianę dostawcy systemu.
Ustalimy, czego potrzebują klienci, doradcy i dział zgodności, zanim wybierzecie dostawcę.
Macie projekt ekranów i musicie sprawdzić wymagania dostępności przed wdrożeniem.
Przejdziemy go z czytnikiem ekranu i klawiaturą albo omówimy z Wami każdy ekran, zanim trafi do programistów.