






Ubezpieczenia
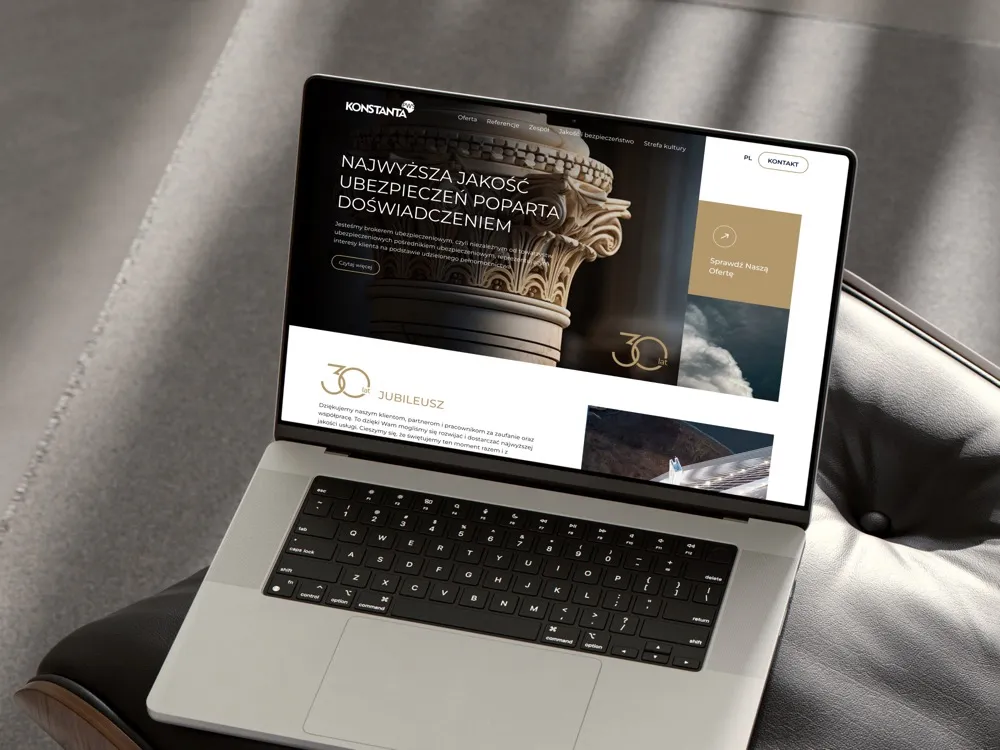
W Agencji UX Wzór otrzymacie interaktywny projekt oprogramowania dla ubezpieczeń: kalkulatora składki, systemu likwidacji szkód albo portalu dla agentów, a wdrożyć go może nasz zespół lub Wasi programiści. Dla brokera ubezpieczeniowego i reasekuracyjnego zaprojektowaliśmy stronę internetową PWS Konstanta.






Wyzwania
W jakich wyzwaniach pomagamy w ubezpieczeniach?
Nasze podejście
Projektując kalkulator, przewidujemy zapis wyliczonej oferty i mail z linkiem do niej, więc po przerwie klient wraca do podsumowania, a nie do pierwszego pytania. Przy każdym polu danych do polisy stawiamy podpowiedź, w którym dokumencie tę daną znaleźć.
Zakres usług
Nasze podejście
Gdy projektujemy system likwidacji, stan sprawy widoczny dla klienta budujemy z tego, co likwidator i tak zapisuje w sprawie: gdy prosi o kosztorys albo protokół, klient widzi w aplikacji tę prośbę i datę, do której zakład na nią czeka. Konsultant infolinii ma przed sobą ten sam widok, więc na pytanie o szkodę odpowiada bez przełączania rozmowy do likwidatora.
Zakres usług
Nasze podejście
Projektując obsługę zmian w polisie, zbieramy je w jednym formularzu aneksu, na którym przed zatwierdzeniem widać nową składkę i datę, od której zmiana obowiązuje. Zmiany, które nie ruszają ceny, przechodzą od razu, a te, które zmieniają ryzyko, trafiają do osoby z uprawnieniem do ich przyjęcia.
Zakres usług
Dla kogo
Dla jakich firm z ubezpieczeń projektujemy oprogramowanie?
Portale dla agentów, multiagencji i brokerów
Agenci, multiagencje i brokerzy obsługują w portalach towarzystw kalkulacje, wnioski i polisy swoich klientów. Na stronie internetowej brokera PWS Konstanta, którą zaprojektowaliśmy, oferta dzieli się na ubezpieczenia, reasekurację i programy dedykowane, a na stronie głównej stoi wykres składki przypisanej z lat 2016-2023. Projektując portal agenta, kalkulację dla klienta stawiamy na jednym ekranie z polisami, które klient ma już w tym towarzystwie. Agent widzi te polisy, zanim zaproponuje kolejny produkt.
Kalkulatory składek i zakup polisy online
Ubezpieczyciele i porównywarki sprzedają ubezpieczenia komunikacyjne, mieszkaniowe i turystyczne przez kalkulator, w którym klient sam liczy składkę i kupuje polisę. Przy projektowaniu kalkulatora stawiamy przy każdym wariancie obok ceny to, co obejmuje, i to, czego nie obejmuje. Klient porównuje wtedy zakres, a nie tylko kwotę.
Systemy likwidacji szkód
Działy likwidacji szkód mają likwidatorów, którzy pilnują w swoich sprawach terminów, dokumentacji i decyzji. W projekcie systemu likwidacji kolejkę spraw układamy według dni pozostałych do terminu wypłaty, a nie według daty wpływu. Sprawa z krótkim terminem nie czeka za łatwiejszymi.
Underwriting i oferty dla firm
Ubezpieczyciele firm mają underwriterów, którzy zbierają dane i dokumenty o ryzyku, oceniają, czy klienta przyjąć do ubezpieczenia, i dopiero potem przygotowują ofertę ze składką. Projektując ekran underwritera, kładziemy wniosek od brokera obok historii szkód firmy. Pytania, na które wniosek nie odpowiada, wracają do brokera jedną listą.
Aplikacje i portale dla klientów
Ubezpieczyciele i agencje dają klientom aplikację albo portal, w którym stoją wszystkie ich polisy: na auto, mieszkanie i podróż. W projekcie aplikacji dla klientów zgłoszenie szkody zaczyna się od wybrania polisy, której szkoda dotyczy. Nikt nie szuka wtedy numeru polisy w mailach.

Dlaczego my?
Dlaczego warto wybrać naszą agencję UX?
-
Nowy produkt szybciej w sprzedaży
Kalkulator kolejnego produktu, na przykład ubezpieczenia podróżnego, składa się z tych samych pól, wariantów i podsumowania co pierwszy. Dział produktu wprowadza nową ofertę bez zamawiania kalkulatora od zera.
-
Nowy likwidator szybciej samodzielny
Każda sprawa ma w systemie ten sam układ: zgłoszenie, dokumenty, kosztorys i decyzja. Nowy likwidator uczy się jednego widoku, a kierownik wcześniej przekazuje mu sprawy do samodzielnego prowadzenia.
-
Więcej polis wznowionych na czas
Agent i klient dostają przypomnienie o końcu polisy razem z gotową propozycją wznowienia. Polisa nie wygasa tylko dlatego, że nikt nie zauważył daty.
-
Seniorski zespół
Zespół seniorskich projektantów UX, który od dziewięciu lat projektuje interfejsy, dziś dla dużych organizacji, SaaS-ów i software house'ów.
-
Sprawdzone zaufanie klientów
Projektowaliśmy dla 115 marek i większość z nich wraca do nas z kolejnym projektem.
-
Wyższa jakość dzięki AI
Projektant z narzędziami AI sprawdza więcej wariantów kalkulatora czy ekranu sprawy szkodowej, niż zdążyłby narysować ręcznie, i wybiera ten, który działa. Do Was trafia wersja sprawdzona, a nie pierwsza, która powstała.
Proces
Jak zaprojektujemy system dla ubezpieczeń krok po kroku?
-
Rozmowa z Waszym zespołem
Ustalamy cele i to, którędy polisa i szkoda przechodzą przez Wasze systemy
Siadamy z osobami odpowiedzialnymi za sprzedaż, likwidację szkód, underwriting i obsługę klienta. Spisujemy, kto pracuje w którym systemie i gdzie dane przechodzą z jednego do drugiego, wybieramy proces do zmiany i ustalamy, po czym poznacie, że projekt się udał.
Kluczowe kroki
- Rozmowa z dyrektorami sprzedaży, likwidacji szkód i underwritingu
- Przegląd kanałów sprzedaży: kalkulator, agenci, brokerzy, porównywarki
- Spis systemów: system polisowy, system likwidacji szkód, portal agenta, aplikacja dla klientów
- Uzgodnienie mierników: zakupy dokończone w kalkulatorze, telefony o stan szkody, czas od zgłoszenia do decyzji
Rezultaty
- Brief projektu
- Mapa ról i systemów
- Lista mierników
- Zakres pierwszego etapu
-
Rozpoznanie przy kolejce spraw i na infolinii
Badamy pracę tam, gdzie likwidator prowadzi sprawę, a agent sprzedaje polisę
Siadamy obok likwidatora przy jego kolejce spraw, słuchamy rozmów na infolinii szkodowej i idziemy z agentem na spotkanie z klientem. Szukamy obejść: arkuszy z terminami prowadzonych obok systemu, kalkulacji liczonych w kilku oknach naraz, dokumentów od klientów wysyłanych mailem zamiast do sprawy.
Kluczowe kroki
- Dzień z likwidatorem przy kolejce spraw
- Odsłuch rozmów na infolinii szkodowej
- Spotkanie agenta z klientem
- Sesja z underwriterem przy wniosku od brokera
- Przegląd zgłoszeń szkód i reklamacji z ostatnich miesięcy
Rezultaty
- Raport z badań
- Mapa drogi polisy i szkody przez systemy, z miejscami, w których ludzie obchodzą system
- Lista problemów z priorytetem
-
Interaktywny projekt systemu
Projekt, który zespół klika na własnych produktach i sprawach
Ekrany powstają na Waszych danych: taryfach i wariantach produktów, sprawach szkodowych bez danych osobowych i wnioskach od brokerów. Prototyp sprawdzamy z likwidatorami, agentami i klientami, zanim trafi do programistów.
Kluczowe kroki
- Architektura ekranów pod role: klient, agent, broker, likwidator, underwriter, konsultant infolinii
- Interaktywny projekt na danych z Waszych produktów i spraw
- Stany wyjątków: szkoda spoza zakresu polisy, brakujący dokument, wniosek poza taryfą, polisa po terminie płatności składki
- Testy prototypu z likwidatorami, agentami i klientami
Rezultaty
- Interaktywny projekt wszystkich ekranów
- Biblioteka komponentów
- Opis zachowania przy wyjątkach
- Raport z testów prototypu
-
Wdrożenie albo przekazanie projektu
Nowe ekrany trafiają do systemów razem z integracjami
Projekt wdraża nasz zespół albo przekazujemy go Waszym programistom lub dostawcy systemu. W obu przypadkach rozpisujemy, skąd kalkulator bierze taryfę, jak polisa zapisuje się w systemie polisowym, jak zgłoszenie z aplikacji trafia do kolejki likwidatora i jak oferta z porównywarki albo programu agenta wraca do towarzystwa, żeby start nie zatrzymał sprzedaży ani wypłat.
Kluczowe kroki
- Specyfikacja ekranów i pól dla programistów
- Mapa integracji: system polisowy, system likwidacji szkód, płatności składek, porównywarki, programy agentów
- Wsparcie zespołu wdrożeniowego
- Próbna sprzedaż i próbna szkoda przed startem
Rezultaty
- Działający system albo pakiet do wdrożenia
- Specyfikacja integracji
- Raport z próby przed startem
-
Pomiar po starcie
Sprawdzamy na danych ze sprzedaży i ze szkód, czy zmiana zadziałała
Po starcie porównujemy odsetek zakupów dokończonych w kalkulatorze, liczbę telefonów o stan szkody i czas od zgłoszenia do decyzji z pomiarem sprzed zmiany. Z tych różnic wybieramy razem z Wami ekran, który poprawiamy w kolejnym kroku.
Kluczowe kroki
- Pomiar zakupów dokończonych w kalkulatorze
- Porównanie liczby telefonów o stan szkody
- Rozmowy z likwidatorami i agentami po starcie
- Plan kolejnych poprawek
Rezultaty
- Raport z pomiaru
- Lista poprawek z priorytetem
- Plan rozwoju systemu
Metody i technologie
Systemy i metody, z którymi pracujemy w ubezpieczeniach
-
Systemy polisowe (PAS)
Projektując ekrany na systemie polisowym, takim jak Guidewire PolicyCenter albo AIS Policy Center, najpierw sprawdzamy, które dane do wyliczenia składki ten system ma już u siebie, a o które musimy zapytać klienta. Kalkulator, portal agenta i aplikacja dla klientów czytają z tego systemu produkty i zapisują w nim każdą zmianę.
-
Systemy likwidacji szkód
System likwidacji szkód, na przykład Guidewire ClaimCenter albo AIS Claim Center, przyjmuje zgłoszenia z formularzy online, e-maili i systemów zewnętrznych. Projektując formularz zgłoszenia, każde jego pole łączymy wprost z polem sprawy w tym systemie, więc likwidator nie przepisuje opisu szkody z maila.
-
Porównywarki ubezpieczeń
Według ustawy o dystrybucji ubezpieczeń dystrybucją ubezpieczeń jest także opracowywanie w internecie rankingu produktów ubezpieczeniowych z porównaniem cen i produktów lub składek, gdy klient może za pośrednictwem strony pośrednio lub bezpośrednio zawrzeć umowę ubezpieczenia. Gdy projektujemy kalkulator na Waszą stronę, a polisy sprzedają się także przez porównywarki, osoba z porównywarki zaczyna w nim od wariantu, który tam wybrała.
-
Programy dla multiagencji
W projekcie portalu agenta dla towarzystwa dokładamy import oferty policzonej w programach dla multiagencji, takich jak Berg System albo SADUS. Te programy przekazują dane z karty klienta do porównywarki ofert, a import oszczędza agentowi wpisywania ich drugi raz.
-
Aplikacje mobilnych likwidatorów
Projektując formularz oględzin dla mobilnych likwidatorów, którzy dostają zlecenia z systemu ubezpieczyciela do aplikacji na telefonie albo tablecie, na przykład VSoft Mobile Workforce, zaczynamy go od pól wymagających obecności poszkodowanego. Resztę formularzy i zdjęć likwidator uzupełnia podczas wizyty, a opis dla ubezpieczyciela kończy już po wyjściu.
-
Sprawy bez danych osobowych w prototypie
Sprawy szkodowe z Waszej kolejki, z usuniętymi danymi osobowymi, to materiał, na którym sprawdzamy prototyp: likwidator widzi w nim zgłoszenia podobne do tych, które prowadzi na co dzień, a nie wymyślone przykłady. Sprawy wybieramy razem z działem likwidacji szkód.
Realizacje
Realizacje dla ubezpieczeń i branż pokrewnych
Strona internetowa brokera ubezpieczeniowego to praca z tej branży, a obok niej stoją prace związane z bankowością i finansami.
-
Ubezpieczenia
PWS Konstanta
Zobacz projektSerwis PWS Konstanta - brokera ubezpieczeniowego i reasekuracyjnego z 30-letnim doświadczeniem na rynku. Strona główna z ofertą (ubezpieczenia, reasekuracja, programy dedykowane), sekcja jubileuszowa, wykres składki przypisanej z lat 2016-2023, podstrona zespołu z działami specjalizacji oraz podstrona oferty z procesem obsługi klienta. Granatowo-złota identyfikacja (Beacon Blue, Prairie Sand), krój Montserrat, desktop i mobile.
-
E-commerce
Fonia
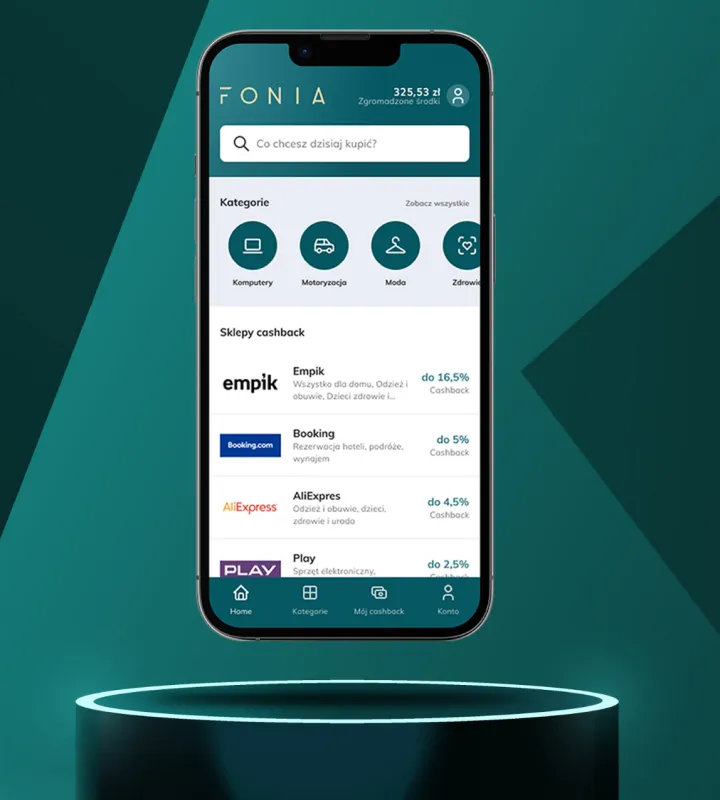
Czytaj case studyStworzyliśmy aplikację cashback, która zapewni użytkownikom przestrzeń do wygodnych zakupów online, na których będą mogli zaoszczędzić.
-
NeoBank
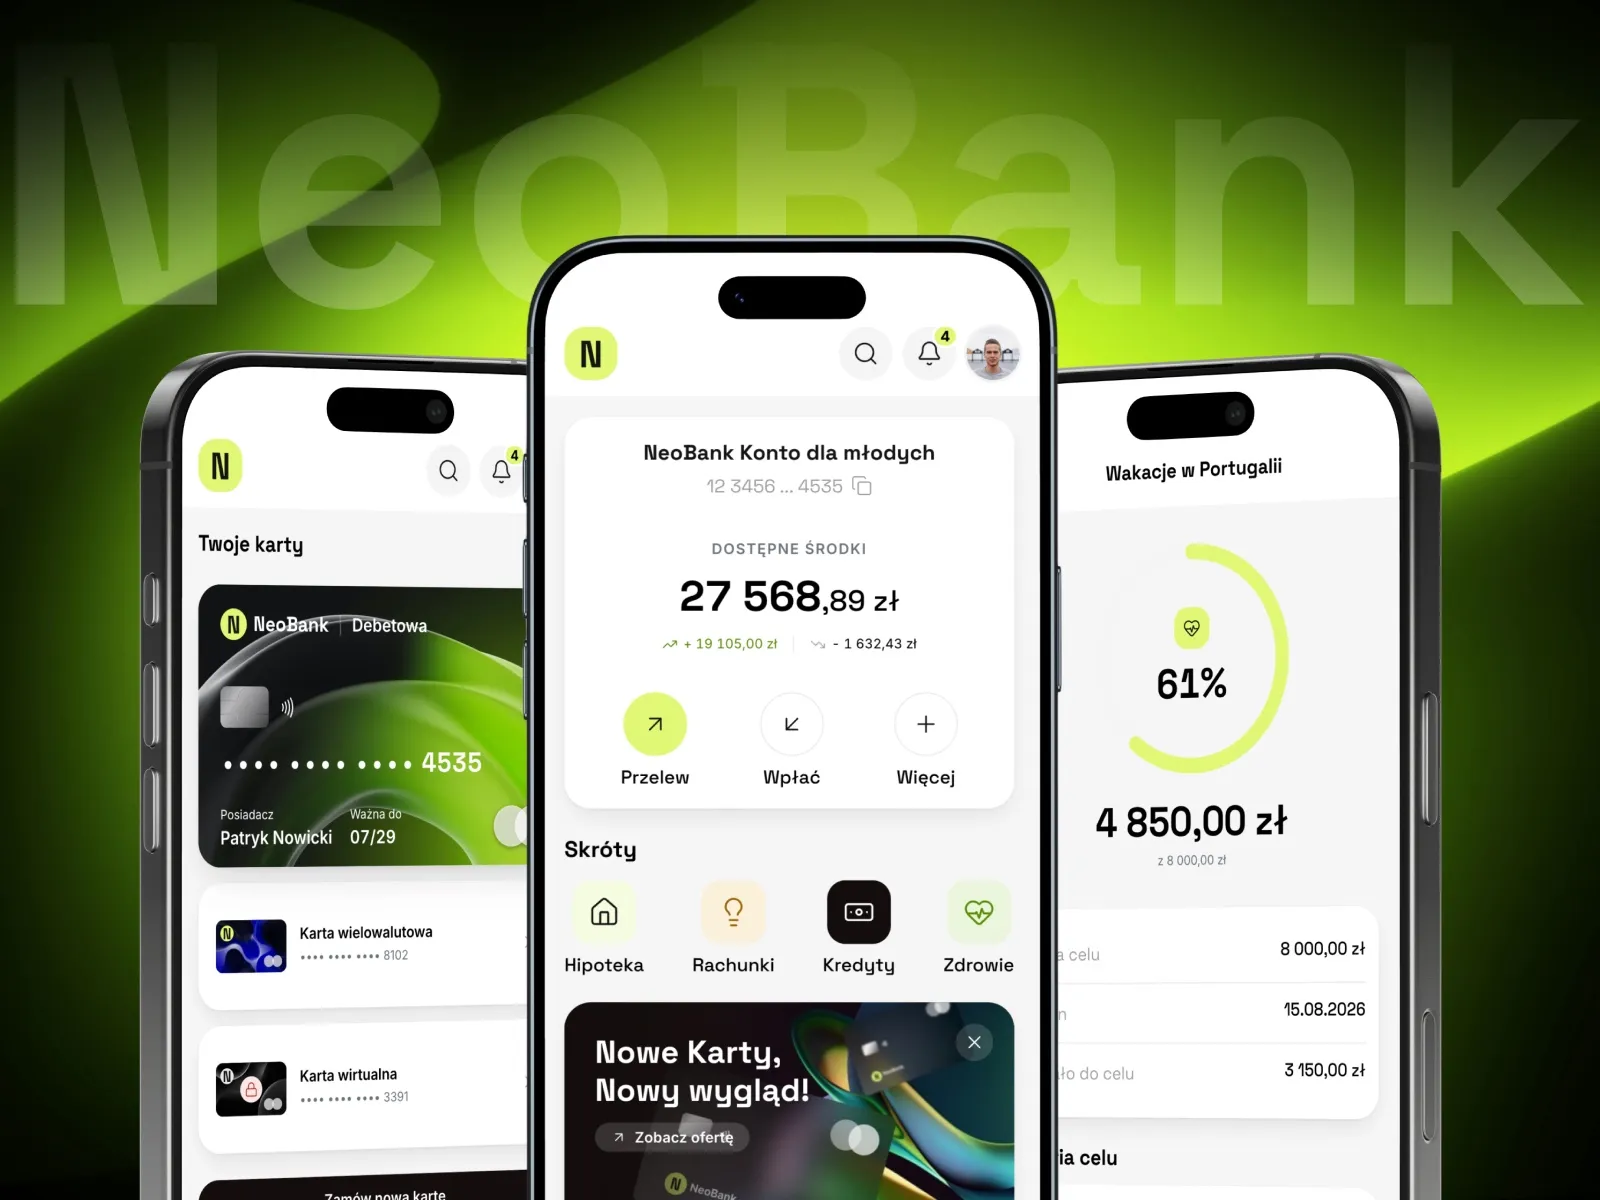
Aplikacja bankowa z kantorem i celami oszczędnościowymi
- Zobaczcie, co jeszcze tworzymy Projekty
Zamów projekt oprogramowania dla ubezpieczeń
Kalkulator, likwidacja szkód, underwriting, portal agenta i aplikacja klienta od jednego zespołu, od badań przy kolejce likwidatora po wdrożenie.
Opinie klientów
Co mówią nasi klienci
 Maja Wieloch-Silecka Dyrektor operacyjny, Bosfor Group

„Praca z zespołem Wzór była naprawdę świetnym doświadczeniem! Zawsze szybko odpowiadali na nasze pytania i elastycznie podchodzili do naszych uwag. Mają mnóstwo kreatywnych pomysłów, a jednocześnie są bardzo rzetelni i terminowi. Efekt końcowy w pełni spełnił nasze oczekiwania, zdecydowanie polecamy każdemu, kto szuka profesjonalistów z pasją.”
 Piotr Alberski Chief Operating Officer, Agencja XO Media

„Nasi Klienci oczekują od nas szybkiego, skutecznego działania w bardzo szerokim zakresie. Od stworzenia brandu, przez budowę strony internetowej wraz ze sklepem po przeprowadzenie skutecznej kampanii sprzedażowej. Temat niełatwy, ale do zrobienia jeśli ma się zgrany zespół i firmy, z którymi wyzwania bierze się z marszu. Dla nas jakość, odpowiedzialność i zaangażowanie są kluczowe, a współpraca z Agencją UX Wzór zapewnia nam to w 100%.”
 Mateusz Swół Chief Operating Officer, Sellace

„Współpraca z Agencją UX Wzór rozpoczęła się od naszej strony internetowej. Bardzo spodobał się nam sposób ich pracy. Dlatego podjęliśmy decyzję o podzlecaniu projektów realizowanych dla naszych Klientów w formie White Label. Bardzo spodobał nam się ich flow pracy, przekazywanie projektów naszemu zespołowi, ich dokumentacja czy praca na design systemie. Teraz możemy podejmować większe ryzyko.”




























Zespół
Kto zaprojektuje Wasz system dla ubezpieczeń?
-

Aleksandra Bondar
Senior UX/UI Designer
Zobacz profilJak mogę Wam pomóc?
„Zaprojektuję kalkulator Waszego produktu, od pierwszego pytania po podsumowanie z wybranym wariantem, tak żeby klient przeszedł go na telefonie bez powiększania.”
-

Katarzyna Adamczuk
Prezes, Analityk Biznesowy
Zobacz profilJak mogę Wam pomóc?
„Rozpiszę, które dane o polisie i szkodzie są w systemie polisowym, a które w systemie likwidacji, i w którym miejscu nowe widoki mają je połączyć.”
-
Patryk Korycki
CEO, Analityk Biznesowy
Zobacz profilJak mogę Wam pomóc?
„Uzgodnię z Wami zakres i budżet, a wdrożenie podzielę na etapy według produktów i rodzajów szkód, tak żeby każdy etap dało się odebrać osobno.”
-
Tadek Wadas
Senior UX/UI Designer
Zobacz profilJak mogę Wam pomóc?
„Posłucham rozmów klientów z infolinią szkodową i wypiszę, o co pytają najczęściej, zanim zaprojektujemy stan sprawy w aplikacji.”
Pytania
Najczęstsze pytania o oprogramowanie dla ubezpieczeń
Co to jest system polisowy?
System polisowy, po angielsku policy administration system (PAS), to oprogramowanie, w którym zakład ubezpieczeń zarządza ofertami, wnioskami i polisami w wielu liniach produktów, a także rozliczeniami składek. Obok niego bywa osobny system likwidacji szkód, który można zintegrować z systemem polisowym, finansowym i księgowym.
Co to jest likwidacja szkody?
Likwidacja szkody to postępowanie, w którym zakład ubezpieczeń prowadzi zgłoszone roszczenie od zgłoszenia przez weryfikację aż po decyzję i wypłatę świadczenia. Prowadzi je likwidator, który po otrzymaniu zgłoszenia sprawdza najpierw, czy ubezpieczenie obejmuje daną sprawę.
Ile trwa likwidacja szkody?
Na spełnienie świadczenia ubezpieczyciel ma według Kodeksu cywilnego trzydzieści dni od daty otrzymania zawiadomienia o wypadku. Gdy wyjaśnienie w tym terminie okoliczności koniecznych do ustalenia odpowiedzialności ubezpieczyciela albo wysokości świadczenia okazało się niemożliwe, świadczenie powinno być spełnione w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie tych okoliczności było możliwe. Bezsporną część świadczenia ubezpieczyciel powinien jednak spełnić w pierwszym terminie. W ubezpieczeniach obowiązkowych, takich jak OC posiadaczy pojazdów mechanicznych, ustawa o ubezpieczeniach obowiązkowych przewiduje w takim przypadku wypłatę odszkodowania nie później niż w terminie 90 dni od dnia złożenia zawiadomienia o szkodzie, chyba że ustalenie odpowiedzialności zakładu ubezpieczeń albo wysokości odszkodowania zależy od toczącego się postępowania karnego lub cywilnego.
Czym różni się agent ubezpieczeniowy od brokera?
Agent ubezpieczeniowy wykonuje czynności w zakresie dystrybucji ubezpieczeń w imieniu lub na rzecz zakładu ubezpieczeń, a broker ubezpieczeniowy wykonuje je w imieniu lub na rzecz klienta. Broker ma wydane przez organ nadzoru zezwolenie na wykonywanie działalności brokerskiej w zakresie ubezpieczeń i jest wpisany do rejestru brokerów. Agent działa na podstawie umowy agencyjnej zawartej z zakładem ubezpieczeń i jest wpisany do rejestru agentów.
Co to jest multiagencja?
Multiagencja to agencja ubezpieczeniowa, która liczy klientom oferty różnych towarzystw ubezpieczeniowych i sprzedaje ich polisy. Gdy agent wykonuje czynności agencyjne na rzecz więcej niż jednego zakładu ubezpieczeń w zakresie tego samego działu ubezpieczeń, ustawa o dystrybucji ubezpieczeń mówi, że odpowiada za szkody powstałe z tytułu wykonywania tych czynności wyrządzone klientowi lub osobie uprawnionej z umowy ubezpieczenia. Taki agent musi mieć obowiązkowe OC obejmujące tę odpowiedzialność.
Czym jest dokument zawierający informacje o produkcie ubezpieczeniowym?
Dokument zawierający informacje o produkcie ubezpieczeniowym to krótki i odrębny dokument w ustandaryzowanej postaci, w którym przed zawarciem umowy przekazuje się informacje o proponowanym produkcie ubezpieczeniowym, którego przedmiotem są ryzyka wymienione w dziale II załącznika do ustawy o działalności ubezpieczeniowej i reasekuracyjnej. Według ustawy o dystrybucji ubezpieczeń ma na górze pierwszej strony oznaczenie „Dokument zawierający informacje o produkcie ubezpieczeniowym” i zawiera między innymi krótki opis ochrony ubezpieczeniowej z głównymi rodzajami ubezpieczanego ryzyka i sumą ubezpieczenia, główne wyłączenia odpowiedzialności zakładu ubezpieczeń uprawniające do odmowy wypłaty odszkodowania i innych świadczeń oraz obowiązki w przypadku zgłoszenia roszczenia. Zawiera też stwierdzenie, że pełne informacje przed zawarciem umowy i informacje dotyczące umowy podane są w innych dokumentach.
Co to są OWU?
OWU, czyli ogólne warunki ubezpieczenia, to wzorzec umowy, który według ustawy o działalności ubezpieczeniowej i reasekuracyjnej określa w szczególności rodzaj ubezpieczenia i jego przedmiot, prawa i obowiązki stron umowy ubezpieczenia, zakres odpowiedzialności zakładu ubezpieczeń oraz sposób ustalania i opłacania składki. W OWU zakład wskazuje, które postanowienia określają przesłanki wypłaty odszkodowania oraz ograniczenia i wyłączenia jego odpowiedzialności uprawniające do odmowy wypłaty odszkodowania i innych świadczeń lub ich obniżenia. Postanowienia OWU sformułowane niejednoznacznie interpretuje się na korzyść ubezpieczającego, ubezpieczonego lub uprawnionego z umowy ubezpieczenia. Same OWU towarzystwo zamieszcza na swojej stronie internetowej.
Jak działa kalkulator ubezpieczenia?
Kalkulator ubezpieczenia liczy składkę na podstawie danych o tym, co klient chce ubezpieczyć, na przykład o aucie albo mieszkaniu, i pokazuje ją dla kilku wariantów ochrony. Kalkulator porównywarki zestawia oferty różnych towarzystw pod względem ceny, zakresu ochrony, limitów odpowiedzialności i opcji dodatkowych, a kalkulator na stronie ubezpieczyciela pokazuje warianty jego produktu.
Co to jest regres ubezpieczeniowy?
Regres ubezpieczeniowy to roszczenie, z którym ubezpieczyciel po wypłacie odszkodowania występuje do sprawcy szkody. Kodeks cywilny mówi, że jeżeli nie umówiono się inaczej, z dniem zapłaty odszkodowania roszczenie ubezpieczającego przeciwko osobie trzeciej odpowiedzialnej za szkodę przechodzi z mocy prawa na ubezpieczyciela do wysokości zapłaconego odszkodowania. Na ubezpieczyciela nie przechodzą roszczenia ubezpieczającego przeciwko osobom, z którymi pozostaje on we wspólnym gospodarstwie domowym, chyba że sprawca wyrządził szkodę umyślnie. Gdy ubezpieczyciel pokrył tylko część szkody, ubezpieczającemu przysługuje co do pozostałej części pierwszeństwo zaspokojenia przed roszczeniem ubezpieczyciela.
Powiązane usługi
Powiązane usługi dla ubezpieczeń
Wiecie, że likwidatorzy obchodzą system likwidacji szkód, ale nie wiecie, w którym miejscu sprawy.
Najpierw audytem i rozmową z likwidatorami ustalimy, które kroki prowadzą poza system.
Stoicie przed wyborem: kupić gotowy portal agenta albo aplikację dla klientów, czy zbudować własne ekrany na systemach, które już macie.
Rozpiszemy potrzeby ludzi, którzy będą w tych systemach pracować, i kolejność, w jakiej warto je spełniać.
Chcecie sprawdzić nowy produkt z klientami, zanim trafi do sprzedaży.
W rozmowach z osobami, które mogłyby go kupić, sprawdzimy, jak rozumieją jego warianty, zanim ustalicie je na stałe.